CoDi: Avance y Retos a un Mes de su Lanzamiento
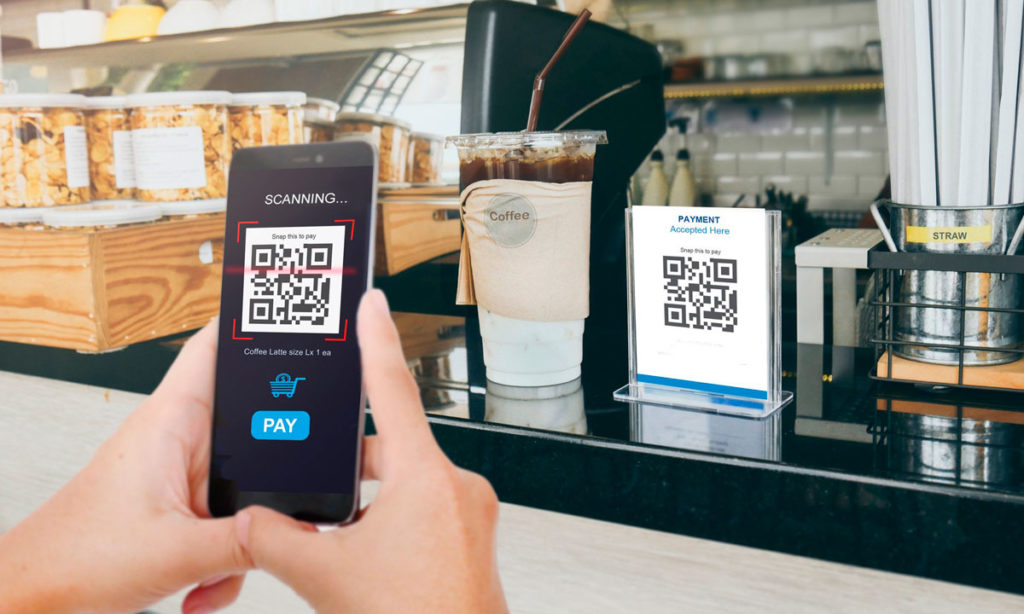
En artículos anteriores analizamos los retos que enfrenta el sistema de Cobro Digital (CoDi) en México y los motivos que llevaron a las autoridades a impulsar el programa. El próximo 30 de septiembre termina el plazo estipulado por Banco de México para que los bancos que utilizan el Sistema de Pagos Electrónicos Interbancarios (SPEI) implementen el nuevo sistema a nivel nacional. Por lo tanto, es pertinente analizar, a un mes de su lanzamiento, el impacto de la fase piloto, los avances logrados por las instituciones bancarias y nuevos retos que han surgido a partir de estos acontecimientos. La fase piloto comenzó el 18 de julio de 2019 con operaciones reales de usuarios y comercios en tres ciudades del país: La Paz (Baja California), Progreso (Yucatán) y Tulancingo (Hidalgo). Estas ciudades fueron seleccionadas debido a la diferencia entre su densidad de población y acceso a internet. La participación por parte de los bancos y otras instituciones que conforman el SPEI no era obligatoria para esta fase, sin embargo las siguientes instituciones decidieron participar: ASP Integra, Banco Azteca, BanBajio, BanCoppel, BBVA (desde el 19 de agosto), Citibanamex (a partir del 2 de septiembre), Fincomun, Intercam, Pagatodo, Santander y STP. Además, otras instituciones que no forman parte del sistema SPEI iniciaron operaciones: Clip, IX Agency, Chedraui, Walmart, UnDosTres. El proceso para que las instituciones financieras puedan utilizar el CoDi consta de dos etapas. Primero es necesario iniciar un proceso de validación técnica, en éste las autoridades aprueban la viabilidad de los sistemas que implementarán los bancos para la operación y deben presentar a las autoridades su plan de trabajo relacionado con el CoDi. La segunda fase consiste en recibir una certificación por parte de Banco de México (Banxico) para poder operar de manera oficial en el sistema. Las instituciones que participan en el SPEI están obligadas a recibir mensajes de cobro en su aplicación de banca móvil y aceptar/procesar pagos del CoDi en su infraestructura interna. Sólo falta un mes para que sea obligatoria la implementación del CoDi por parte de todas las entidades financieras que participan en el SPEI, muchas de éstas no han logrado cumplir con los requisitos de Banxico. Las instituciones que han participado en todas las ciudades del programa piloto fueron: BanCoppel, Fincomun, Pagatodo, Santander y STP. Además, de las instituciones obligadas solamente tres han logrado certificarse al cien por ciento al 20 de agosto de 2019. Por otro lado, Afirme y Monex están en proceso de validación técnica, por lo tanto estarán lista para operar en septiembre. Es alarmante que instituciones como Banamex, HSBC y VePorMás presenten retrasos importantes para implementar el sistema. Inclusive, existen otras instituciones que generan inquietud ya que no han cumplido con las fases estipuladas en su plan de trabajo, como Inbursa y CIBanco. Por el tamaño de las instituciones que participan en el sistema financiero, Banamex es la institución que genera mayor preocupación ya que su cartera de crédito total es por un monto de $680 mil millones de pesos de acuerdo a la CNBV lo que la coloca como la tercera institución de banca múltiple más grande de México. Otros nuevos desafíos que han surgido relacionados al CoDi son la conectividad y ciberseguridad. De acuerdo a datos presentados por CNBV en su reporte Panorama Anual de Inclusión Financiera, en México hay 516 municipios sin servicios financieros por la falta de infraestructura tecnológica para soportar estos sistemas. La mayoría de los municipios se encuentran en el sur del país, siendo Oaxaca el estado más con menor conectividad ya que concentra al 68.4% del total de municipios afectados. La Asociación de Bancos de México (ABM) está desarrollando programas junto con el gobierno para aumentar la inclusión financiera en estas entidades. Carlos Rojo Macedo, presidente ejecutivo de la ABM, presentó los proyectos en el Seminario sobre el “Sistemas de Pagos y Nuevas Tecnologías” de Banxico. El proyecto más interesante consiste en inversión en conectividad exclusiva para servicios bancarios mediante antenas satelitales. Esto resulta una opción viable a corto plazo ya que implica menor costo y tiempo para instalar la infraestructura necesaria a comparación de otras opciones como la fibra óptica. Este programa cuenta actualmente con una fase piloto en el distrito de Yautepec (Oaxaca), conformado por tres municipios: San Carlos Yautepec, San Pedro Quiatoni y Nejapa de Madero. El segundo problema que ha surgido en los últimos meses es la cantidad de ciberataques que afectan a la banca en México. De acuerdo a la Organización de los Estados Americanos (OEA) y la CNBV en 2018, 43% de las entidades financieras en México han sufrió ataques cibernéticos exitosos. Esto representa que los usuarios víctima de estos incidentes asciende a 14.3 millones, el 31% del total de clientes en el sistema financiero. Miguel Díaz, director del Sistema de Pagos Electrónicos de Banxico, informó que las entidades financieras que participen en el esquema alterno al SPEI y hayan sufrido ciberataques, no podrán participar en el CoDi. Esto debido a que son más susceptibles a ciberataques ya que requieren un mayor tiempo de respuesta para llevar acabo las transacciones. El CoDi es una gran oportunidad para incluir en el sistema financiero mexicano a la población mexicana, esto generaría beneficios a todas las entidades que la conforman e incentivaría el crecimiento económico. Programas similares han sido implementados en India y China con resultados positivos que han aumentar la inclusión financiera en sus respectivas poblaciones. Lo más importante es que tanto las autoridades como las instituciones financieras busquen que el CoDi sea una solución a largo plazo, y con ello desarrollen la infraestructura y sistemas necesarios para lograr beneficios a toda la población.
Initial Coin Offering – a new tool to raise capital for Small and Medium-Sized Entities?
Initial Coin Offering (ICO) is becoming more and more popular in the last three years. According to Ernst & Young, a range between $ 4 bln to $5.6 bln as fiat equivalent has been raised in 2017 and according to ICOBench, until the end of 2018 almost $24 bln has been raised altogether with more than 5100 projects around the world. Source: https://icobench.com/reports/ICO_Market_Analysis_2018.pdf Small and Medium-Sized Entities (SME) have the challenge to get access to capital markets as the investment is quite risky for traditional investment firms. Nowadays, ICOs are a famous application on finance in blockchain, opening an innovative way for SME to access financial markets even bearing in mind the uncertainty in the applicable regulatory framework. By doing an ICO, companies or the project team create tokens that grant the holder to access certain services, products or subscriptions. The digital tokens are used in exchange for fiat currency or cryptocurrencies such as Bitcoin or Ethereum. Thus, a central government authority like central banks or intermediaries (banks, brokers) are not needed generating efficiency gains in capital markets. The Initial Coin Offering allows SME to sell the tokens before the project is launched which is very similar to fundraising mechanisms. Due to the development of ICOs and the increasing capital raised by these projects, the attention passed from “too small to care” to “too big to ignore”. However, there is a big regulation debate as many tokens are scams and these markets are quite volatile. Furthermore, ICOs are currently in a bubble due to the increasing amount of projects in development. Organizing an ICO implies community building, technical expertise and foresight of regulatory compliance such as Anti-Money-Laundering (AML) and Know-Your-Customer (KYC) processes which is a challenge for many SMEs. In order to understand how an ICO works, a briefly comparison with traditional finance mechanisms is shown: ICO vs. IPO ICOs are often compared with Initial Public Offerings (IPOs) probably due to similar terminology usage. Both, the IPO and ICO, establish public instruments in order to raise capital for a company. The main difference between the two instruments is that IPOs are conducted by mature companies with a proven operating business and healthy cash flow generation whereas ICOs are carried out by start-ups or only people with a project idea without a company incorporated. Thus, an IPO is an exit option to venture capital financing (A-D serie) and ICOs is looking for seed or early stage financing. Due to the structure, IPO financing is company-based while ICO financing is mainly project-based. Another major difference is attributed to the rights: An IPO is giving rights to the shareholder in the company depending on the type of shares issued. ICOs do not offer ownership rights but the right to certain services offered issuing tokens. ICO vs. crowdfunding In both instruments the companies pre-sell a product or service that still has to be developed. Equity-based crowdfunding cannot be compared with an ICO as this one doesn´t confer equity rights. The investor decision to invest on equity-crowdfunding is financial-driven whereas the ICO motivation is reward-driven. An ICO doesn´t need an intermediary such as Kickstarter or RocketHub in a crowdfunding campaign. The ICO is more cost-efficient as there aren´t any correspondence costs. Furthermore, the reputational risk in ICOs is higher as a lot of projects are seen as scam while crowdfunding campaigns mostly select credible projects. ICO vs. venture capital Venture capital (VC) is a common instrument to access finance for start-ups as ICOs do. Both are financing vehicles for seed/early stage companies like for example FileCoin which raised 52 million USD thanks to venture capital investments. Venture Capital financing can be seen as a complementary to ICOs as many VC investors participate in ICO offerings. The main difference is that VC financing is extremely illiquid as it takes several years to exit unlike ICOs where the cash out can be immediately. Summarizing, the ICO might be considered as an alternative for venture capital as start-up finance instrument which also can address the finance gap of SME. Due to the use of ICOs, SME finance can be democratized as no intermediary is needed. It should be noted that such a project needs technical expertise which limits the finance option mainly to the IT sector. But the regulation uncertainty is quite high and there is no investor protection. In order to analyze the project viability, investors should do a due diligence on the project team and the whitepaper which inform about the project and its terms and conditions.
Claves Financieras del Plan de Negocios de PEMEX
En julio del 2019, la agencia calificadora Fitch Ratings decidió disminuir la calificación de la empresa paraestatal PEMEX de “BBB-“ a “BB+”. Esta noticia es relevante para el mercado ya que indica un grado de inversión “especulativo”. Las empresas cuya deuda tiene una calificación “especulativa” indica al mercado un alto riesgo de impago. Por lo tanto, PEMEX al tener pasivos financieros por 106 mil millones de dólares y ser una de las empresas petroleras más endeudada del mundo, tendrá graves consecuencias ante este cambio de calificación. Algunas de estas consecuencias son: en caso de requerir más financiamiento PEMEX tendrá que compensar el riesgo con una mayor tasa de interés; muchos fondos de inversión tienen entre sus políticas de administración de portafolio no adquirir deuda especulativa, por lo que será más complejo obtener recursos del mercado financiero. Además, los fondos de inversión tienen la política de vender los activos financieros si dos agencias calificadoras les otorgan calificaciones especulativas, por lo tanto la deuda en el mercado de PEMEX podría sufrir una desinversión significativa lo que dificultaría la restructura de los bonos en el futuro. Uno de los motivos por los que Fitch Ratings redujo la calificación fue que la empresa petrolera mexicana no había presentado su plan de negocios para el nuevo sexenio. El mercado esperaba el contenido de este documento ya que tendría que plasmar la visión de la nueva administración de gobierno que tiene entre sus pilares “rescatar” a PEMEX de su situación actual y volverla autosuficiente en los próximos años. Este proyecto requiere de un capital importante, sin embargo, la empresa no cuenta con los recursos debido a que la emisión de nuevos pasivos no es una opción por los motivos mencionados en el párrafo anterior. La espera terminó el 17 de julio cuando el director general de la empresa Octavio Romero Oropeza, presentó el documento en conjunto con el presidente de la república. A continuación, se presenta un análisis de los factores financieros claves que contienen dicho plan de negocios: El primer factor importante es el margen de utilidad de la empresa. Este indicador en años previos mostraba margen de utilidad negativo, en 2018 fue por un monto de 62 mil millones de pesos e inclusive en 2015 reflejó una pérdida por 147 mil millones de pesos. La empresa plantea alcanzar márgenes de utilidad positivos a partir del año 2020 cuando tenga utilidades por 84 mil millones de pesos. El gobierno y la alta administración de la empresa plantea llegar a este resultado mediante una reducción significativa de la carga disminuyendo la tasa del Derecho por la Utilidad Compartida que actualmente representa es del 65%; esta tasa disminuirá en 2020 a 58% y en 2021 a 54%. Esta reducción se traducirá en 128 mil millones de pesos en ahorros para PEMEX en los siguientes tres años. El segundo factor clave es el origen de los recursos para aumentar la producción petrolera de la empresa, ya que plantea pasar de 1.8 millones de barriles diarios en 2018 a 2.7 millones de barriles diarios en 2024. Para lograr una tasa de crecimiento anual cercana al 10% PEMEX proyecta invertir una cantidad importante de recursos en infraestructura. Como se mencionó anteriormente, las condiciones de la empresa impiden que se obtengan recursos mediante la emisión de nueva deuda financiera, por lo que las fuentes de financiamiento serán: ingresos de la empresa, aportaciones del gobierno federal e inversión privada con contratos de servicio a largo plazo (CSIEE). El gobierno federal plantea otorgar recursos por 141 mil millones de pesos entre 2020 y 2022, entregando anualmente 66 mil millones de pesos, 38 mil millones de pesos y 37 mil millones de pesos respectivamente. Los contratos privados buscan captar recursos por 108 mil millones de pesos entre 2020 y 2023. Esta fuente de ingresos punto es relevante para el mercado ya que la nueva administración del gobierno federal ha criticado enérgicamente a la administración previa por la reforma energética, donde se planteaban contratos similares. Es importante considerar que PEMEX planea no emitir nueva deuda y buscar el “desendeudamiento natural” de la empresa en el largo plazo. La deuda actualmente equivale a 2,123 mil millones de pesos y se plantea reducirla a 1,884 miles de millones para 2024. Finalmente, sólo el tiempo indicará si los escenarios planteados por la empresa son realistas, las consecuencias se observarán en los precios de los bonos de la empresa y en los cambios en las calificaciones de dichos instrumentos. La empresa enfrenta una tarea titánica, los altos mandos de la institución tendrán que optimizar una gran cantidad de procesos operativos y administrativos para “rescatar” a la empresa paraestatal. De lo contrario, las consecuencias podrían afectar a todas las entidades que participan en el sistema financiero mexicano. Elaborado por Javier Gómez
¿Poco o mucho que celebrar con el crecimiento de 0.1% de la economía nacional?

El pasado 31 de julio de 2019 el Instituto Nacional de Estadística y Geografía (INEGI) presentó los resultados de la Estimación Oportuna del Producto Interno Bruto (PIB) Trimestral, en los cuales se señala un aumento de 0.1% en términos reales, en el segundo trimestre del presente año frente al trimestre previo. En conferencia desde Palacio Nacional, el presidente Andrés Manuel López Obrador aseguró que “el pronóstico de algunos expertos sobre una caída en la economía, que representaría una recesión técnica, no les funcionó”. También mencionó que contrario a los pensamientos y especulaciones de algunos sobre que no hay crecimiento porque no hay gasto, los números demuestran que con austeridad y un buen manejo en el gasto se puede crecer. Aunque las proyecciones de muchos analistas no se materializaron ¿Qué piensan sobre los resultados presentados? Algunos piensan que hay poco que celebrar ya que se espera un periodo de entre tres y seis meses más de incertidumbre tanto interna como externa que podría llevar a la economía mexicana a una recesión o a valores negativos de crecimiento menores a los pronosticados por analistas y bancos. Si bien la Secretaría de Hacienda espera que la economía crezca este año entre 1.1% y 2.1%, el próximo 8 de septiembre se puede dar un ajuste a la baja o al alza cuando se entregué la propuesta de Paquete Económico para 2020. De acuerdo con un artículo del Financiero, J.P. Morgan y la consultoría internacional de negocios Pantheon Macroeconomics, concuerdan en que la debilidad de la economía evidencía que se está deteriorando la “salud que tenía México”. Comentan que “el flujo de remesas está suavizándose, la confianza se deteriora, las tasas de interés están ahogando a la actividad económica y el riesgo político se mantiene relativamente alto. La política de austeridad mantiene retrasada la ejecución de programas sociales y esto en conjunto ha herido al consumo en los meses recientes”.[1] Estas proyecciones no están alejadas de la realidad ya que al visualizar la siguiente tabla los números presentados por el INEGI en la Estimación Oportuna del Producto Interno Bruto (PIB) Trimestral. Concepto Variación % real respecto al trimestre previo Variación % real respecto a igual trimestre de 2018 Variación % real del primer semestre de 2019 respecto a igual semestre de 2018 PIB Total 0.1 0.4 0.3 Actividades Primarias (-) 3.4 1.7 3.6 Actividades Secundarias 0.0 (-) 1.6 (-) 1.8 Actividades Terciarias 0.2 1.0 1.0 Notas: Cifras Oportunas. La estimación oportuna no reemplaza a la estimación tradicional. La serie desestacionalizada del agregado se calcula de manera independiente a la de sus componentes. Fuente: INEGI. Comunicado de Prensa Núm.382/19 https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2019/pib_eo/pib_eo2019_07.pdf El pronóstico por concepto nos muestra algunos indicadores negativos que apoyan la visión de los analistas ya que las actividades industriales o secundarias que representan el segundo lugar de PIB tuvo una tasa de crecimiento del 0% en el periodo con tasas de crecimiento negativas en sub sectores como minería y energía eléctrica. También las actividades primarias presentaron una disminución importante, sin embargo, al representar un porcentaje bajo del PIB no se ve directamente reflejado. Las actividades de servicio son las que aportan el crecimiento más fuerte para el país, sin embargo su crecimiento fue del 0.2%, este crecimiento es poco dado su importancia en el PIB y desglosando los números de esta tercera actividad observamos que las actividades legislativas, gubernamentales, de impartición de justicia, y de organismos internacionales y extraterritoriales disminuyo de manera importante. En México se visualiza una incertidumbre a corto y largo plazo que se refleja en recortes y poca participación por parte de los inversionistas; no todo es un panorama negro para el país ya que como lo reflejan los números no estamos en recesión y estamos creciendo sin embargo hay mucho margen de mejora para evitar la recesión técnica. Elaborado por Karen Milla
Simulación de Montecarlo en Finanzas

El método de Montercarlo es un modelo estadístico utilizado para evaluar expresiones matemáticas complejas, las cuales es complicado llegar a un resultado exacto. El nombre de esta expresión matemática hace referencia a los casinos de Mónaco, donde uno de los juegos principales es la ruleta. Este famoso juego de azar es un generador de números aleatorios muy sencillo, similar al proceso que sigue este método matemático. El proceso consiste en generar una serie de simulaciones que arrojen diferentes resultados y con ellos, encontrar un patrón para saber el resultado aproximado. En finanzas la simulación se utiliza para realizar pronósticos de variables que cuentan con un factor aleatorio en su comportamiento, como por ejemplo: activos financiero. Ya que su comportamiento futuro tiene relación con su desempeño pasado y un factor aleatorio. Este elemento aleatorio es lo que se simula en el método Montercarlo. Por lo tanto, al simular el precio futuro con elementos de su comportamiento pasado y la influencia de factores aleatorios que lo rodean, podemos tener una idea del comportamiento que podría tener el activo financiero. Esto nos permite tomar precauciones si los activos simulados influyen en el desempeño de la empresa. Un ejemplo sería el tipo de cambio, si conocemos su posible comportamiento futuro, se pueden utilizar estas simulaciones para generar una política de cobertura cambiaria. Lo cual puede ser útil para empresas dedicadas a la importación o exportación de productos, ya que sus ingresos dependen en gran medida del tipo de cambio. A continuación, se presenta un ejemplo de una simulación de Montecarlo para tipo de cambio. En esta gráfica se puede observar un histograma, donde se muestra el comportamiento del tipo de cambio para un plazo preestablecido. El eje horizontal muestra los valores arrojados por las simulaciones, organizados de menor a mayor. En el eje vertical, indica el número de repeticiones que entraron en alguna de las categorías. Para más artículos como el anterior no dudes en revisar nuestra página de medios y nuestras redes sociales. En Exitus Global estamos para apoyarte.
Implicaciones de los Recortes en las Expectativas de Crecimiento para México
Desempleo, salarios bajos e inflación son algunas de las consecuencias que trae cada recorte en las expectativas de crecimiento para México. Este lunes S&P Global Ratings recortó la expectativa de crecimiento de México para este 2019 a 1.3 por ciento desde 1.6 por ciento que se señalaba en meses anteriores. El financiero menciona que “Algunos expertos consideraron que el riesgo después de la revisión de las calificadoras es el superávit primario, pues podría no alcanzarse la meta de 1 por ciento del PIB, debido a una perspectiva de menor crecimiento económico y, por ende, menor recaudación y un posible aumento de la deuda como proporción del PIB.” Esto muestra una economía que se encuentra en declive, principalmente por la caída en la inversión, ante la incertidumbre en las políticas del gobierno actual. La incertidumbre externa que está afectando directamente a la inversión en el país ha frenado a su vez, el crecimiento económico. Algunos factores externos son: las disputas comerciales globales, volatilidad internacional en el mercado; desaceleración de economía y comercio mundial y el posible retraso en la ratificación del T-MEC. Esta incertidumbre se deberá combatir con políticas internas que incentiven la inversión y fomenten una mayor productividad en la economía mexicana. La administración actual ha desestimado las expectativas de crecimiento de las grandes entidades internacionales encargadas de hacer estos pronósticos. El presidente de México, cree contar con las herramientas y la estrategia para superar los pronósticos de los expertos internacionales. Inclusive desestima estos datos y menciona que su administración “tiene otros datos” que no concuerdan con los de estas entidades internacionales. Los principales factores internos que preocupan a los expertos internacionales y con los que debe trabajar el gobierno es: la inconsistencia y falta de preparación en las políticas públicas implementadas por la administración del presidente López Obrador. Algunos ejemplos que preocupan a los expertos internacionales son: la cancelación del proyecto para construir un nuevo aeropuerto en la Ciudad de México, la construcción de una nueva refinería sin apoyo internacional y la descalificación constante de organismos autónomos. Esta incertidumbre reduce la inversión extranjera hacia las principales industrias del país y por lo tanto, reduce el número de empleos y causa presión inflacionaria. Aunado a los factores internos que pueden provocar una desaceleración económica local, existe preocupación por una desaceleración en la economía global. S&P Global Ratings considera que que se podría observar una mayor desaceleración de las economías emergentes si los países avanzados reportan menores tasas de crecimiento a las pronosticadas. Esto generaría una aversión al riesgo generalizada, lo que afectaría a la inversión en países emergentes. Los resultados del primer trimestre son alarmantes, ya que la economía se contrajo un 0.2 por ciento según datos proporcionados por el INEGI. El Banco de México basado en los resultados del primer trimestre redujo las expectativas de crecimiento 1.32 por ciento a 1.13 por ciento. Esto está muy por debajo de las promesas hechas por el presidente de México durante su campaña electoral, por lo que deberá trabajar todo el gobierno para revertir esta tendencia negativa.
El mercado de divisas (Forex)
En México no existe una regulación para el mercado de divisas. Por lo tanto, mucha gente invierte en divisas a través de un bróker extranjero y se considera esta transacción como un acuerdo entre privados. Si hay un inconveniente, el inversionista tendrá que reclamar en la jurisdicción dónde el bróker esté regulado. Los brókeres o promotores de inversión de divisas en México no cuentan con la autorización de la Secretaria de Hacienda y Crédito Público ni de la Comisión Nacional Bancaria y de Valores. Sin embargo, este mercado tiene un gran significado a nivel mundial. De acuerdo con las estadísticas del estudio “Triennial Survey (2016)” realizado por el Banco de Pagos Internacionales (BIS por sus siglas en inglés), se realizaron en promedio transacciones diarias por un valor de 5.1 billones de dólares en instrumentos de divisas durante abril del año 2016. Comparándolo con los números de abril de 2013, se observa una reducción del 5.5% lo que se debe, entre otras razones, a la apreciación del dólar entre 2013 y 2016, lo que causó una reducción del volumen de otras divisas. Considerando un tipo de cambio constante, el volumen subió el 4% entre 2013 y 2016. La tabla siguiente muestra el desarrollo del mercado de divisas, también conocido como mercado Forex, entre 2001 y 2016. Se puede observar que el valor del mercado medido en dólares americanos (USD) se cuadriplicó en este periodo. OTC Distribución de Monedas Extranjeras. Elaboración statista 2021 Como en los años anteriores, el dólar estadounidense se mantuvo como la divisa dominante. Estuvo de un lado del 88% de todas las transacciones en abril 2016, un porcentaje más alto en comparación con abril 2013. Por otro lado, el panorama de las 8 divisas más líquidas después del dólar estadounidense ha cambiado bastante. El papel del euro sigue reduciendo su importancia desde la crisis soberana en 2010. Desde abril de 2010, su cuota del mercado bajó del 39% al 33% en 2013 y 31% en 2016. El volumen de los pares más activos (USD/EUR, EUR/GBP, EUR/JPY, EUR/CHF) descendió, especialmente el par USD/EUR bajó 119 mil millones de USD mientras otros pares muestran solo una baja leve. En contrario, las transacciones de EUR/SEK y EUR/NOK incrementaron. La cuota de mercado del yen también descendió entre 2013 y 2016 a 22% (-1%) después de haber incrementado el 4% en el periodo de 2010 y 2013. El incremento del periodo anterior se debió a la política monetaria expansiva del Banco de Japón en abril de 2013. Dicho descenso se observó también en los pares con mayores transacciones (USD/JPY, EUR/JPY, JPY/AUD).[1] El volumen de divisas con una cuota más pequeña en el mercado, como el franco suizo y el dólar australiano, descendieron también en el último periodo de 8.6% a 6.9% y 5.2% a 4.8% respectivamente. Otras divisas como el dólar canadiense, la libra esterlina, la corona sueca y la corona noruega aumentaron su participación. El “Triennial Survey” muestra un auge de las divisas de mercados emergentes. El renminbi chino superó, en el periodo de 2013 a 2016, al peso mexicano, incrementando el volumen diario el 68% de 120 a 202 mil millones de dólares estadounidenses. Se convirtió en la divisa número 8 por volumen a nivel mundial. El 95% de las transacciones se realizan en pares que involucran al dólar estadounidense. Otras divisas como el won coreano, el rupee indio, baht tailandés aumentaron su volumen mientras el rublo ruso y el peso mexicano perdieron volumen. El reporte del Banco Internacional de Pagos se publica cada tres años y analiza el mes abril. El siguiente reporte se publicará en noviembre de 2019 con los datos del mes abril. Elaborado por Marco Blanke
La importancia de la consultoría estratégica para los negocios. Panorama en México y en Estados Unidos
Según reportes de IBIS World. La industria de la consultoría en México creció un 1.3% en los últimos cinco años hasta 2019 para llegar a los $25 mil millones de pesos. Se espera que esta industria crezca 2.3% en los próximos cinco años para llegar a los 28 mil millones de dólares a 2024. En México las consultoras estratégicas se encargan de hacer análisis en diferentes campos como son: Fuente: IBIS World 2019. Industry Report. Management Consulting in Mexico. Los factores que hacen a las empresas en este giro exitosas son: Desarrollo de procesos internos bien implementados: Debido a que los servicios son altamente intensivos en mano de obra calificada, los operadores de esta industria necesitan asegurar sistemas apropiados y eficientes en cuanto a costeo y administración del tiempo de proyectos Acceso a mano de obra calificada: Entre más calificado sea el personal, mayor será la ventaja competitiva tanto en la venta como en la implementación de proyectos de consultoría Acceso a mercados de nicho: Las firmas pueden llegar a ser más exitosas si tienen servicios especializados y sirven a mercados nicho Habilidad para competir con la mejor oferta: La competencia en la oferta de precios y servicios es crucial para sobrevivir en este mercado En México las principales compañías que ofrecen servicios de consultoría son Deloitte Touche Tohmatsu Limited, Accenture, McKinsey & Company, y PWC. Por su parte en Estados Unidos, la misma industria representó $255 mil millones de dólares en ventas y se espera que crezca 1.2% en los próximos 5 años (2019-2024). Con utilidades de $29 mil millones de dólares. Por su parte, los factores que más afectan esta industria son: Ganancias corporativas Número de negocios Inversión privada agregada Inversión y consumo gubernamental Fuente: IBIS World 2019. Industry Report. Management Consulting in the US. En Estados Unidos, los mercados mayoritarios donde se ofrecen los servicios de consultoría son las empresas manufactureras y productoras de consumibles con el 26.3%, las compañías de servicios financieros con el 23.2% y el gobierno con 19.2%. La consultoría estratégica y financiera para los negocios es de suma importancia no sólo en países desarrollados sino también en economías emergentes como la nuestra. Los tomadores de decisiones saben que entre mayor sea la información que poseen sobre su industria, y asertivamente conozcan hacia dónde va su mercado, lograrán diferenciarse e incrementar su participación, dándoles las herramientas para sobrevivir en un entorno tan volátil y que está sufriendo de cambios constantes. Para más artículos como el anterior no dudes en revisar nuestra página de medios y nuestras redes sociales. En Exitus Global estamos para apoyarte.
La guerra comercial entre Estados Unidos y China…pero México ¿en dónde queda?
He escuchado varias frases que me han llamado mucho la atención en los últimos días sobre una de las guerras comerciales que seguramente tendrá un impacto no sólo para México sino a nivel mundial. La primera frase es que las dos economías más grandes del mundo están enfrascadas en la guerra comercial más cara desde la gran depresión, y la segunda frase es que Estados Unidos ha impuesto aranceles de 25 por ciento a 250 mil millones de dólares en importaciones chinas. La primera potencia mundial planea hacerlo también con otros productos que representarían todo lo que envía China a Estados Unidos por un monto equivalente a los 300 mil millones de dólares, es decir, se estarían gravando unos 550 mil millones de dólares. Al parecer Estados Unidos pretende despertar al dragón chino, también con el boicot realizado a empresas chinas como Huawei, el gigante de las telecomunicaciones, explicada en su estrategia de de Seguridad Nacional de 2017. ¿Pero qué es lo que le espera al resto del mundo y principalmente a México si esta guerra comercial se profundiza? Primero es importante entender la situación de Estados Unidos. A través del gobierno de Trump, esta superpotencia se ha vuelto hostil, principalmente en temas comerciales basados en acuerdos internacionales y reglas vinculantes, incluso con aliados propios. De hecho, veamos la situación entre Estados Unidos y México. Nuestro país no se ha escapado de la ola de bullying bilateral, considerando lo que pasó con el T-MEC y la fuerte presión de Trump por imponer aranceles. De acuerdo al Financial Times, en poco tiempo Estados Unidos superará a la India en aranceles, sólo después de Brasil que tiene una tasa promedio ponderada de aranceles arriba del 8%. Estados Unidos estaba en promedio debajo del 2% antes de la era Trump, con las tarifas del 2018 llegó a 3%, incrementando con la primera ola de aranceles llegó arriba de 4% y con las nuevas tarifas que piensa imponer de acuerdo al último twitt de Trump el 5 de mayo llegarían por arriba del 7%. La esperanza es que otros actores o países como México actúen ya que las importaciones de Estados Unidos y China representan menos del 30% del total de las importaciones mundiales. La Unión Europea, LATAM y otros países emergentes representarían arriba del 35% por lo que podrían representar un bloque más fuerte ante esta contingencia que se avecina. Esperemos que el gobierno actual en México tome un rol más proactivo y con mayor visión ya que las repercusiones económicas a mediano y largo plazo aún no son cuantificables, y aunque pareciera que México es el gran ganador, en una guerra comercial como en todas, hay muchos perdedores y sólo un ganador al final. Elaborado por Francisco Montalvo Fuentes: “EU y China alistan sus escudos para una larga guerra comercial” https://www.elfinanciero.com.mx/economia/eu-y-china-alistan-sus-escudos-para-una-larga-guerra-comercial “The US – China conflict challenges the world” https://www.ft.com/content/870c895c-7b11-11e9-81d2-f785092ab560
La industria Cosmética en México
La industria cosmética es uno de los sectores de mayor crecimiento anual en la economía industrial mexicana. Al ser un mercado en crecimiento y continuo cambio, podría representar un verdadero reto para las pequeñas empresas que intentan ganar mercado y ser rentables. Esta industria genera beneficios en el mercado mexicano ya que internamente aporta aproximadamente el 0.7% de la industria manufacturera (transformación de materia prima en productos y bienes terminados) y el 4.2% del PIB de la industria química. México ocupa el tercer lugar en producción de cosméticos, ya sean químicos o de fuentes naturales y esto se refleja en la generación de alrededor de 250 mil empleos directos e indirectos, superado por Brasil y Estados Unidos, que vienen posicionándose en el segundo y primer puesto respectivamente. Además, México exporta cosméticos a más de 100 países, principalmente a Estados Unidos y Latinoamérica. Sus principales plantas de producción se encuentran en los estados de: Ciudad de México, Estado de México, Guanajuato, Jalisco, Morelos, Nuevo León, Querétaro y Tamaulipas. Se estima que el gasto promedio de una persona para el cuidado de la belleza es de 1,000 a 3,580 pesos al año; sin embargo, en esta categoría no están incluidos los productos obtenidos por medio de piratería o centros no autorizados. La piratería es un serio problema en distintos sectores productivos de México y el sector manufacturero de cosméticos no es su excepción afectando mayormente a los cosméticos, pero incluyendo otros productos de la industria de la belleza. Esto además de representar importantes pérdidas puede derivar en riesgos para la salud Los químicos, ya que, para la elaboración y caracterización de productos cosméticos, las empresas deben pasar por las fases como: • Desarrollo galénico: estudios previos a la formulación, desarrollo y producción piloto del producto. • Fabricación: si los estudios son correctos se fabrica el producto en lotes. • Control de calidad: control físico, químico y microbiológico del producto (eficacia y seguridad). Debido a nuevas tendencias de consumo y cuidado al medio ambiente, la industria cosmética presenta un fuerte impulso en el desarrollo y la innovación de sus productos. Con el objetivo de ser competitivos y mejorar su presencia, los fabricantes de la industria inviertan en investigación y desarrollo de productos que estén a la vanguardia en el mercado. Se estima que el 5% del valor de las ventas está destinado a esta área. Los consumidores actuales no buscan únicamente funcionalidad sino un diferenciador que les ofrezca diversos beneficios en pro de la salud. La industria cosmética en México es parte de un sector importante en la economía ya que cuenta con un valor estimado de mercado de 160 mil millones de pesos según datos de la CANIPEC y una tasa anual de crecimiento del 4.0% en 2018. Esto representa una oportunidad a nuevos emprendedores que buscan innovar en algún sector de la economía buscando la sustentabilidad en sus productos. Elaborado por Karen J. Milla Solorio
