Beneficios de la Implementación del Valor Económico Agregado (EVA)

Joel Stern, personaje reconocido por su autoridad en las finanzas corporativas y métricas de desempeño y valuación, fue el creador y desarrollador del EVA (valor económico agregado). En los primeros años del EVA, Stern tuvo que hacer muchas visitas a compañías alrededor del mundo para informar sobre su nueva invención como un nuevo método para incentivar la gestión corporativa, pero, aunque muchos escucharon, solo algunos realmente implementaron el EVA en un principio. Actualmente el concepto del EVA es utilizado por miles de compañías alrededor del mundo y de muchas ha sido parte de historias de éxito. Una empresa que decidió no implementar esta métrica de desempeño fue la empresa sudafricana Nampak, la cual se especializa en la fabricación y diseño de envases de vidrio, papel, metales y plástico, y es la empresa más grande de envasado diversificado en todo África. Dicha empresa ha sido catalogada como una gran destructora de riqueza, principalmente motivado por los rendimientos totales de los accionistas los cuales han seguido una tendencia negativa durante más de 5 años. Administradores de activos culpan principalmente a los incentivos de gestión desalineados dentro de la empresa y específicamente, al rechazo de la adopción de EVA, como la principal razón de la caída de 90% del valor de las acciones de Nampak en 5 años. En contraste las acciones de la empresa Ball Corp, localizada en Estados Unidos e igualmente dedicada a la fabricación de envases y que, si adopto el uso del EVA, han tenido un aumento de 220% en el mismo periodo. Como se puede notar el impacto de la implementación del EVA en la confianza de los accionistas puede ser muy grande en ciertas empresas. Recientemente, la firma asesora de representación Institutional Shareholder Services (ISS), a la cual los fondos de cobertura, fondos mutuos y organizaciones similares que poseen acciones de múltiples compañías pagan para asesorar sobre los votos de los accionistas, ha cambiado su métrica primaria de desempeño al EVA basados en un estudio que demuestra la alta correlación del EVA con los rendimientos totales de los accionistas. La consultora Pay Governance, se decidió a comprobar el estudio de ISS con un análisis propio para probar la correlación entre el EVA y los rendimientos totales de los accionistas. Pay Governance descubrió que otras métricas financieras tienen una correlación similar o mejor con los rendimientos de los accionistas que con EVA según su análisis de las compañías S&P 500 de 2016 a 2018. Específicamente, el crecimiento del EBITDA (acrónimo del inglés Earnings Before Interest, Taxes, Depreciation, and Amortization) se correlacionó más con los rendimientos de los accionistas que el crecimiento de EVA. El 71% de las empresas con un crecimiento negativo de EVA tuvieron rendimientos positivos para los accionistas. Si bien el crecimiento del EBITDA resulta estar más altamente correlacionado que el crecimiento del EVA, este último funciona bien como una medida de evaluación de desempeño para ciertas compañías y sectores donde los accionistas requieren más información del valor económico agregado que su inversión les puede generar. En definitiva, el EVA puede ser un indicador muy importante para la toma de decisiones de los inversionistas, lo que puede influir en la operación de la misma, aunque se debe evaluar estratégicamente si se selecciona como parte de un grupo de métricas de incentivos y desempeño con fines de motivación ejecutiva y de alineación de accionistas, para que no se sobreestime su valor y se deje de tomar en cuenta otras métricas altamente relevantes como el crecimiento del EBITDA. Para más artículos como el anterior no dudes en revisar nuestra página de medios y nuestras redes sociales. En Exitus Global estamos para apoyarte.
Fusiones y Adquisiciones; sus tendencias globales, enfocadas en LatAm y México

Sabemos que la fusión y adquisición de empresas ha sido una herramienta estratégica a lo largo de la historia, siendo una de las principales ramas de las finanzas y la valuación de empresas. Contando un poco de historia, la primera ola de fusiones ocurrió hace más de 120 años en Estados Unidos (1897); aproximadamente unas 3,000 compañías desaparecieron y 300 tenían el control del 40% del total de la manufactura de capital de ese entonces. De este movimiento, surgieron grandes empresas, tales como: Dupont Inc, Standard Oil y General Electric. Existe una cantidad infinita de motivos por los cuáles las empresas realizan éste tipo de estrategia, entre los más comunes se encuentran; crear sinergia, crecimiento, aumento de participación en el mercado, adquirir capacidades únicas o recursos, diversificación, inversión de excedentes de efectivo, diversificar riesgos, entre otras. Después del breve contexto, queremos compartir la tendencia del mercado de fusiones y adquisiciones al cierre del último año y lo pronosticado para el 2020 en el mundo, enfocándonos principalmente en LatAm y México. Al cierre del 2019, la actividad global de F&A disminuyó 6.9% a comparación con el 2018 alcanzando un valor de 3.33 trillones de dólares con 19,322 transacciones. Mientras que la actividad global disminuyó, LatAm participó en 659 transacciones con un valor de 85,900 millones de dólares, 13% más que el 2018. La región representa el 2.6% de la actividad global de F&A. (Mergermarket, 2019) Aunque LatAm, nos sorprendió con un cierre positivo el año anterior, se espera una desaceleración en la actividad este año, a medida que los cambios políticos en la región aumentan la incertidumbre económica global, reducen el apetito de los inversionistas. Según un estudio de Oxford Economics, se proyecta que el volumen de fusiones y adquisiciones en LatAm disminuirá a 77, 000 millones de dólares comparado con la cifra del año anterior (85,900 millones de dólares) una caída del 11%, eso sí, menos severa a la caída del 25% esperada a nivel mundial. Las empresas en América Latina enfrentan el obstáculo adicional de un crecimiento económico relativamente lento. El Fondo Monetario Internacional pronostica un crecimiento regional de solo 1.6% para América Latina este año versus la expansión de 3.3% para la economía global. Las dos economías, Brasil y México, representan gran parte de ese arrastre en la producción. En México, se pronostica 4,900 millones de dólares en acuerdos de F&A en el 2020, por debajo de los 7,300 millones generados en el 2019. La incertidumbre sigue, las negociaciones del T-Mec aún no terminan oficialmente desde el 2018, y mientras tanto continúa amenazando a México con aranceles punitivos e incluso cierres de fronteras. Al mismo tiempo, los inversionistas han sido cada vez más cautelosos con López Obrador en su búsqueda de transformar al país y eliminar las décadas de política neoliberal a favor del mercado. Hay que entender que la desaceleración actual es inevitable, al igual que la incertidumbre sobre el comercio y las regulaciones, pero esto no significa que no se están logrando acuerdos. En México la principal adquisición en el 2019 fue la Red de Carreteras de Occidente (RCO) con operación en Aguascalientes, Guanajuato, Jalisco, Michoacán y Querétaro. La concesión más grande de RCO (663 km) es la conexión principal y más rápida entre la Ciudad de México y Guadalajara. RCO fue 50% adquirido por Abertis (empresa española), y 20% adquirido por GIC (firma de inversión en Singapur) por un valor de 1,500 millones de Euros. A pesar de la incertidumbre que ha sufrido el país mexicano, a causa de los diferentes factores mencionados anteriormente y las relaciones comerciales con nuestro país vecino, gran cantidad de empresas siguen visualizando ventajas competitivas, por lo que siguen invirtiendo en nuevas operaciones y observando oportunidades. Por ejemplo, a pesar de la guerra comercial entre China y Estados Unidos, las empresas mexicanas son más competitivas que las chinas exportando a Estados Unidos, así que varias empresas asiáticas están realizando fusiones, adquisiciones o inversiones en México para exportar directamente a Estados Unidos y evitar los aranceles en las fronteras, además, de la facilidad manufacturera del país. Para más artículos como el anterior no dudes en revisar nuestra página de medios y nuestras redes sociales. En Exitus Global estamos para apoyarte.
Perspectivas de la economía mexicana rumbo a 2020
El día martes 4 de febrero, Banxico publico la “Encuesta sobre las Expectativas de los Especialistas en Economía del Sector Privado” del primer mes de 2020, la cual recaba información proporcionada por 38 grupos de análisis y consultoría económica del sector privado nacional y extranjero, referente a indicadores económicos de importancia para el sector financiero, entre los cuales se encuentran, la inflación, el crecimiento del PIB, el tipo de cambio, entre otros. En dicha publicación resalta siempre la expectativa de crecimiento, ya que la administración actual tiene como objetivo una tasa de 4% y es un tema de conversación en sus conferencias, pero las expectativas de otros indicadores deben igual ser analizados para estar más informados sobre las perspectivas del país. Inflación En general, las expectativas de inflación para el cierre de 2020 aumentaron. Esta se situó en 3.50%, lo que es .04% mayor a lo esperado el mes anterior. Por otro lado, las expectativas de inflación general para el horizonte de uno a cuatro años se mantuvieron a un nivel similar al mes anterior. Crecimiento del PIB Las previsiones de crecimiento económico para 2020 se redujeron de 1.1% a 1.0% y para 2021 de 1.79% a 1.64%. Los analistas reportaron que la probabilidad de que se observe una tasa negativa en el crecimiento del PIB aumento para los primeros dos trimestres del 2020 y disminuyo para el tercer y cuarto trimestre de 2020. Dichas probabilidades oscilas alrededor de 22.3%. Tasas de Interés La mayoría de los especialistas consultados anticipan una tasa de fondeo interbancaria por debajo de la tasa objetivo actual, para los primeros dos trimestres de 2020 y para los trimestres restantes la totalidad de los especialistas esperan tasas de fondeo por debajo de la tasa objetivo actual (7.25%). Aunque estos resultados solo corresponden a expectativas y no condicionan las decisiones de la Junta de Gobierno del Banco de México, es importante notar que actualmente nos encontramos en un ciclo de bajas. Tipo de Cambio Las perspectivas sobre los niveles del tipo de cambio peso/dólar se revisaron a la baja para el cierre de 2020 situándolo en 19.68. Mercado Laboral Contradictorio a bajas en el crecimiento, las tasas de desocupación se mostraron a la baja para el cierre de 2020 respecto al mes anterior. La tasa de desocupación esperada es de 3.68%. Finanzas Publicas De acuerdo con los analistas consultados, el déficit económico para el cierre de 2020 será de 2.34% del PIB, lo cual es mayor a lo pronosticado en el mes anterior situado en 2.27%. Sector Externo Buenas noticias para el sector externo ya que se espera que el déficit comercial y de cuenta corriente se disminuya en 2020 así como un incremento en la inversión extranjera directa según los analistas consultados. Entorno económico y factores que podrían obstaculizar el crecimiento económico de México La encuesta proporciona indicadores sobre los factores que podrían obstaculizar el crecimiento del país en los próximos seis meses, en los que se aprecia que, a nivel general, los principales factores se asocian con la gobernanza y las condiciones económicas internas. A nivel particular los principales factores son problemas de inseguridad pública, la incertidumbre política interna, la incertidumbre sobre la situación económica interna, la debilidad del mercado interno, la plataforma producción petrolera, y la corrupción. Finalmente, la fracción de analistas que piensan que es un buen momento para invertir aumento con respecto al mes anterior. Como se observa el panorama para México parece un tanto complicado debido a los problemas internos y externos, aunque podemos notar un ligero avance si se compara con el año anterior. Por Omar David Mar Castro Para más artículos como el anterior no dudes en revisar nuestra página de medios y nuestras redes sociales. En Exitus Global estamos para apoyarte.
Impacto de BREXIT en la economía global y la relación con México
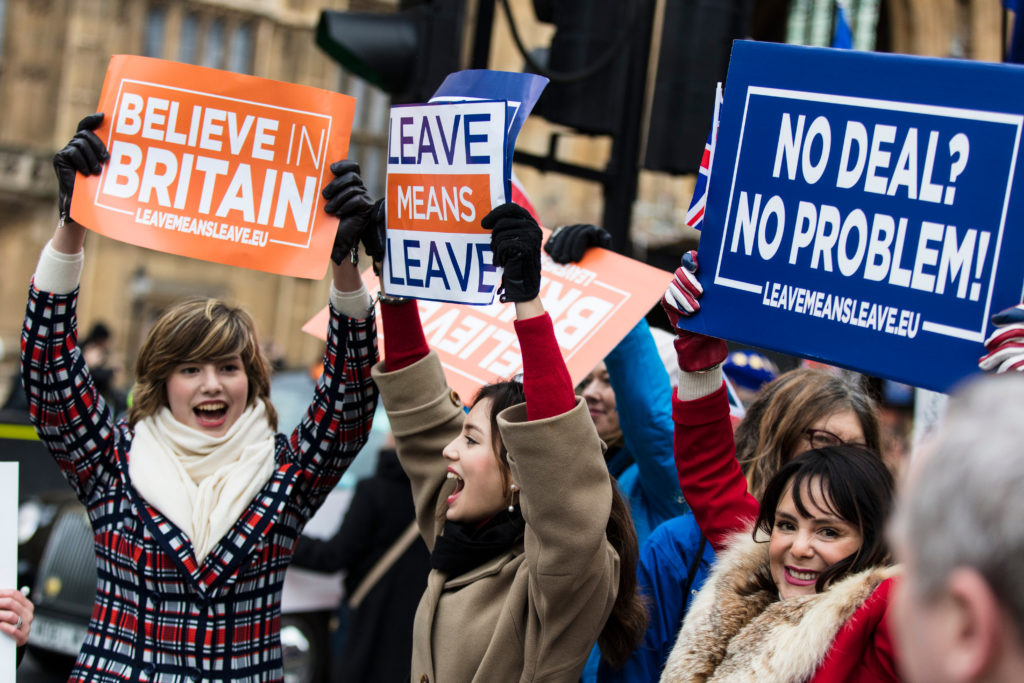
México cuenta con una gran relación con el Reino Unido. Con base en datos de Expansión (1), para el tercer trimestre de 2019, México tenía un PIB acumulado de €281 mil millones de Euros, mientras que el Reino Unido contaba con €617 mil millones de Euros. En 2018 el PIB anual de México llegó al billón de Euros (€1,034,622M) y el Reino Unido a los 2 billones de Euros (€2,423,737M). Las diferencias son aún más claras respecto al PIB per cápita, para 2018 México contaba con €8,294 por persona pero el Reino Unido cuadriplicaba esta cantidad, siendo que dicho país cuenta con un poco más de la mitad de habitantes de los que cuenta nuestra nación (66 millones de ingleses vs 124 millones de mexicanos). Según datos de The Observatory of Economic Complexity (2), el Reino Unido es la décima mayor economía de exportación en el mundo y la onceava economía más compleja de acuerdo al Índice de Complejidad Económica (ECI), aunque en 2017 tuvo un saldo negativo respecto a su balance comercial de $222 mil millones de Dólares (€202 mil millones de Euros). Los productos y servicios que más exporta dicho país son automóviles de turismo ($45 mil millones de dólares), medicamentos ($18.4 mil millones de dólares), petróleo crudo ($17.8 mil millones de dólares), oro y sus derivados ($16.1 mil millones de dólares), turborreactores, turbopropulsores y demás turbinas de gas ($14.6 mil millones de dólares). Por otro lado, sus importaciones más importantes son automóviles de turismo y otros vehículos ($45.5 mil millones de dólares), oro y derivados ($34.3 mil millones de dólares), petróleo y derivados ($19.1 mil millones de dólares), aceites de petróleo o de mineral bituminoso ($18.3 mil millones de dólares) y medicamentos ($17.6 mil millones de dólares). Los principales países a los que exporta el Reino Unido son Estados Unidos, Alemania, los Países Bajos, Francia, y China, siendo los mismos países de los que importa productos. México representó el 3.7% de las exportaciones y 0.52% de las importaciones del Reino Unido. Fuente: Expansión México Vs. Reino Unido. Comparativa 2020 Como se muestra en la gráfica anterior, el Reino Unido cuenta con una balanza comercial deficitaria y México ha sido más estable, contando con un superávit comercial (exportando más de lo que importa) en las últimas dos décadas. A partir de esto, también tenemos que el llamado BREXIT el cual entró en vigor el pasado 1ero de febrero de este año, generará un impacto todavía no cuantificable tanto a nivel mundial, tocando tierra primero con sus principales socios, con la Unión Europea y las economías emergentes más importantes. “Decidimos salir de la Unión Europea, para tener esta libertad de acción, esta política de comercio exterior independiente”, manifestó la embajadora británica en México. También buscan no depender de las decisiones que se tomen a nivel del parlamento europeo y que según ellos impactan la soberanía de los británicos. De lo anterior, observamos una tendencia muy clara de ciertos gobiernos a tener mayor maniobrabilidad en sus finanzas, en temas de migración, comercio, cambio climático entre otros temas. Dichos asuntos serán significativos y preponderantes en las próximas décadas. Aún no sabemos si la decisión tomada por el gobierno británico encabezado por Boris Johnson fue la correcta, solo el tiempo lo dirá, pero lo que sí sabemos es que el impacto se verá próximamente ante un esquema macroeconómico complejo en donde hay tensiones en medio oriente, el surgimiento del Coronavirus, el cambio climático, la desaceleración de China y de la economía global. Para la economía británica algunos efectos ya son visibles, de acuerdo a un estudio, el resultado del referéndum para el BREXIT empujó la inflación 1.7 puntos porcentuales en 2017, generando un costo de £404 libras esterlinas para el hogar promedio británico. Otros estudios publicados en 2018 estiman que el costo económico del voto para el BREXIT representó alrededor de entre el 2% y el 2.5% del PIB de dicha economía. De acuerdo a un estudio del Financial Times de diciembre de 2017 el resultado del referéndum del BREXIT ha generado una disminución del ingreso británico de entre 0.3% a 1.3%. Asimismo otros estudios de la Universidad de Stanford estiman que la salida de la Unión Europea representó una reducción de la inversión privada en aproximadamente 6% y una reducción del empleo en 1.5 puntos porcentuales. (4) Para el largo plazo se estima una reducción del PIB de entre 1.2% al 4.5% y costos de entre 1% y 10% del ingreso per cápita, y al mismo tiempo el crecimiento se estancará entre 2% y 8% para los próximos 15 años. Otros de los impactos serán para las pensiones de los británicos y la mudanza de compañías, entre ellas, muchas del sector financiero fuera de Londres y otras ciudades británicas. Esto puede desencadenar una espiral negativa para la economía mundial por parte de la sexta economía del mundo, impactando a monedas emergentes como lo es el peso mexicano. Aunque debemos ser cautelosos hasta no ver cuál será la propuesta de inversión del Reino Unido tanto en nuestro país como en otros países con los cuales mantiene gran relación comercial. De la misma forma, Gran Bretaña deberá subsanar el vacío que dejarán las empresas que se muden y de alguna forma también la relación que se tiene con la Unión Europea. Para más artículos como el anterior no dudes en revisar nuestra página de medios y nuestras redes sociales. En Exitus Global estamos para apoyarte.
Impacto del Coronavirus en la economía mundial
Al haber declarado emergencia internacional la OMS, se confirma el temor a una pandemia debido a la facilidad de esparcimiento del coronavirus de Wuhan. Los registros de pacientes infectados aumentan día con día, superando ya los 10,000 casos en más de 20 países, de los cuales, más de 360 han sido mortales. El brote del virus se dio en las celebraciones del año nuevo lunar chino, momento clave para la economía del gigante asiático, por lo que la economía mundial se enfrenta a un reto importante y los daños ya comienzan a notarse. El año nuevo lunar chino representa la fecha más importante para la economía en China, ya que la gente aprovecha para hacer compras y celebrar con sus seres queridos; sin embargo, desde que se lanzó la alerta sanitaria el pasado 31 de diciembre, millones de habitantes y familias en China se han resguardado en sus casas, disminuyendo el gasto de manera importante. Esto ha comenzado a afectar a empresas internacionales de distintas maneras, desde la cancelación de múltiples vuelos dentro de China por falta de pasajeros, hasta la disminución en consumo de cafés diarios para Starbucks. Los gastos de este tipo no se recuperan, ya que la gente no comprará más vuelos al término de la crisis ni consumirá dos cafés al día, en lugar de hacer su compra regular. De igual manera, otras tantas se han visto afectadas al no poder recibir abasto de sus proveedores en China, debido a que un gran número de las fábricas se encuentran cerradas. La crisis ocasionada por el SARS (síndrome respiratorio agudo grave) en 2003, causó una disminución del PIB en China del 1.1% y del 2.6% en Hong Kong. Aunque se dice muy temprano para cuantificar el impacto económico que tendrá, se deben de voltear a ver los precedentes. El SARS dejó cientos de muertos, esparcidos en 26 países y se logró contener a los 8 meses desde su brote. Una de las diferencias que más destacan entre los dos brotes es que la participación de China en el PIB mundial se ha cuadriplicado en los últimos 17 años, por lo que las afectaciones podrían ser mucho mayores. Eso se suma a la crisis económica a la que se enfrentaba China en 2019. El crecimiento del PIB logrado por el país el año pasado fue el más pequeño desde 1990, debido a la guerra comercial con Estados Unidos y la tensión política en Hong Kong. Al representar el 18% del PIB mundial, una disminución en este rubro afectaría a un gran número de países por su relación comercial con el gigante asiático, en casi todos los sectores. China es el país con más actividad manufacturera a nivel mundial y, por ende, el mayor importador de petróleo. De igual manera, es el país que más turismo aporta al mundo, y el segundo que más consume. Los países más afectados serán los vecinos, dentro de los que destacan Corea del Sur y Japón. Un gran número de empresas deberá tomar conciencia y realizar estrategias para verse afectados de la menor manera posible. Está claro que las empresas internacionales deben voltear hacia distintos horizontes para buscar alternativas a los proveedores y fabricantes en China, después de haberse visto afectadas el año pasado por los conflictos políticos y ahora por el brote del nuevo virus mortal. La economía de ciertos países podría salir beneficiada, ya que implicaría la aceleración de distintos sectores. A pesar de que el brote sea joven, las economías deben de tomar precauciones y así minimizar las afectaciones que el coronavirus conlleve. For more interesting posts take a look at our media page and our social media. At Exitus Global we are always ready to help.
Why is carbon pricing so unpopular?
Carbon credits, used in European compliance markets, are one of the world’s best-performing investments as the price increased fivefold over the last two years. Such high prices have raised the interest of speculative hedge funds and other entities which are now operating in the market looking for a return. Not only private companies with low emissions compared to the sector average are benefiting from carbon price policies. Carbon markets raised more than 44 billion USD for governments which demonstrated an increase of more than 70 % since 2015, especially due to the strong price increase (from 6 Euro in the end of 2017 to almost 30 Euros in 2019) in the last two years. The capital raised by governments is determined by the carbon price and sector coverage. It is expected to increase more in the next years as new jurisdictions, especially developing countries, are implementing carbon pricing measures. The European compliance market is due to its size, the biggest revenue source in the last years followed by the carbon tax in France, the California compliance market and carbon taxes in Sweden and Japan. The next figure shows the development and contribution between 2014 and 2018: Source: I4CE 2018; World Bank 2019a According to the World Bank Group, carbon revenues are used for the following purposes: Tax reforms to increase governmental income and boost economic growth alongside with pollution reduction policies Encouraging investment in low-carbon technologies and “green projects” Subsidies for healthcare Carbon leakage to maintain competition Debt reduction However, 42 % of the revenue has been used for environmental projects and 38 % for general budget including debt reduction and 12 % to development-related topics according to statistics of 2017/2018. Raising capital through carbon markets is great for governments as additional finance fund but they have to be careful about how to use the funds raised and show full transparency. There are several issues: Data on carbon revenue is often incomplete Lack of transparency Corruption or illegal activities as it has happened in the EU ETS in the past Varies studies revealed that countries with greater public distrust and higher corruption index have weaker climate policies and higher greenhouse gas emissions whereas countries high political trust such as Norway, Sweden, and Switzerland with ambitious carbon price policies. The carbon price in those countries is above 40 USD/tCO2. History demonstrated that a small number of companies have made windfall profits in the European compliance system due to a little efficient allocation of certificates and a too-high emission cap. Furthermore, the same market has been subject to theft and fraudulent activities which have cost the taxpayer more than 5 billion Euros. These events led to a fall in public confidence regarding carbon markets. Beyond the fact that carbon markets and hence climate change instruments are made for the private sector to increase governmental income independent of its usage, markets should be accessible for each person and guaranty transparency. For more interesting posts take a look at our media page and our social media. At Exitus Global we are always ready to help.
What is Tokenomics?
A few months ago, we analyzed Initial Coin Offering (ICO), a new way for companies to raise capital mainly in the technology sector which surged in 2013, and compared the new financial instrument with traditional financial instruments. In this article, we want to dig deeper into ICO and present a new scientific concept which derived from it: Tokenomics. The word “tokenomics” is a compound of the words “token” and “economics”. This term raised popularity in the middle of 2017 due to the high numbers of ICOs and different project models. Tokenomics contains all decisions around the implementation of a token within an ICO ecosystem. A token represents a digitally, cryptographically-secured unit of value which is created by distributed ledger technology such as blockchain. The token can be built on a new blockchain (native token) or on the top of another blockchain such as the ERC20 standard on the Ethereum platform. A token gives the owner a right which differs from one ICO project to another. You can have a right to Access a platform Purchase a product or service Vote Future profit-sharing Approval of changes in the code Example: Why are companies creating tokens? Imagine you found a hostel chain that should accept in future cryptocurrency as payment by the guests to avoid international banking fees as most of the guests come from abroad. As the founder doesn´t have any access to funds from friends & family, credit or venture capital, he decides to raise capital via an ICO to create its cryptocurrency and to finance its expansion and all related expenses (salary, advertising, rents, etc.) in the next five years. Hence the company offers a service which can be paid by a token. In practice, a project-specific token will be developed by programmers like for example the Primal Base Token, Ethereum or Filecoin which can be purchased via other cryptocurrencies or sometimes via fiat in an ICO. According to William Mougayar, author of the Business Blockchain (Wiley, 2016) a token in a business sense can be defined as: “A unit of value that an organization creates to self-govern its business model, and empower its users to interact with its products while facilitating the distribution and sharing of rewards and benefits to all of its stakeholders.” Apart from the technical design (smart contract, webwallet etc.), the hostel owner has to design a particular ecosystem in order to sell the token. This is called a token model which differ depending on the project from each other, but It includes the key following elements: Token Classification: Utility or Security A token is classified into different categories depending on functionality or legal requirements. The Swiss Financial Market Authority classifies tokens into payment tokens, utility tokens or asset tokens whereas the U.S. Security and Exchange Commission (SEC) published a guide in April 2019 which determines when a token fall under a security classification. A utility token is a digital asset that gives the owner the right to access a service or product of the platform. It is not an investment nor gives shares of the company. The price of the token can increase over time when the demand for the product or services is increasing. By contrast, the security token is an investment tool when it fulfills certain requirements which are tested by the Howey test. A token is a security token if it is a financial investment with an expectation of profit in a common enterprise and the profit is generated by a third party. If the token meets all the points, it must comply with the requirements of a traditional security (debt, equity, derivatives) by the SEC. Token Sales Model To mitigate risks and increase trust and transparency to future investors it is necessary to define a token sales structure. In this model, the details about the token, its economics, and the terms of the sale have to be clear. There are different token sales models and project owners constantly find new models to distribute the tokens. The most common ones are: – Uncapped token sale In the uncapped token model where an unknown number of tokens will be issued for a fixed rate. Early buyers can receive a promotion in the first weeks and the ICO has a specific distribution time. The most famous uncapped token sale was Ethereum in 2014 which ran for 42 days. The sale price started at 2000 Ethereum/Bitcoin in the first two weeks and increased after it linear to 1337 Ethereums/Bitcoin. There is a lot of critics regarding the uncapped token sale because of the high uncertainty of valuation and the fear of a dilution effect. – Capped token sale In a capped token sale, the token quantity is limited. In this model a soft cap, hard cap and hidden cap can be set. In a soft cap, after the cap is reached there is a certain time extension until the full closure whereas at a hard cap, the token sale stops once the cap is reached. In a hidden cap, the investors don´t know when the token distribution is finished. The capped token sales were more popular in the last years as it gives more transparency and trust to the investors regarding the valuation. In the first capped sales, the sale finished after a few hours and was accelerating with the time. For example, First Blood finished their 5.5 million USD sale in two minutes whereas BAT raised 35 million USD in 30 seconds. – Dutch auction The Dutch auction model is already known in Initial Public Offerings (IPO). The price is set after taking in all bids to determine the highest price at which the total offer can be sold. In July 2019, Alogrand raised more than 60 million USD in its Dutch auction mechanism. The 25 million tokens were sold at a price of 2.40 USD/Algo token. The foundation told that it will around 600 million Algos per year. – Reserve Dutch Auction In a reserve Dutch auction, the
Social intelligence in financial leadership (CFOs)

In 2008 Daniel Goleman and Richard Boyat, two renowned psychologists, published an article called “social intelligence and the biology of leadership” that completely changed my perspective of business, interaction among coworkers and leaders within organizations. Social intelligence is a field within neuroscience that studies how people connect to each other in order to achieve any goals and obtain high impact results. 1 Bosses who do not interact and do not connect with their people do not create synergies. What is interesting about this article is the argument that people within organizations interact as neurons in a neuron network. We are not separate individuals with separate heads, our minds connect like Wifi modems if we are able to feel empathy for others. In my experience as a consultant I see many departments within organizations that function as fiefs, people and bosses do not share information and do not interact with subordinates which creates a very hostile work environment. The lack of empathy permeates in all the organization which generates a very toxic environment that will impact directly in the organization performance. Regarding financial leadership, CFOs in many organizations, not only in Mexico but around the world are generally concerned about the aspirations and expectations for their CFO teams in helping to boost performance. Sometimes they forget about other areas or departments. The lack of transparency regarding information from bosses or leaders might lead to a disaster due to their incapacity to share and connect with other areas. Social intelligence is the ability to know oneself and to know others, in others words, to have self awareness and awareness for others. According to the Psychology Today publication, social intelligence develops from experience with people and learning from success and failures in social settings. 2 Besides social neuroscience studies the interaction among neurons and how social intelligence derives from this interactions; it studies what happens in the brain when people interact. Social intelligence is a concept based on the relations to assess leadership in organizations.It is a mix of soft skills builded over specific neural circuits and endocrine systems that inspire other to be more efficient. There are three kind of neurons that have a specific impact on social intelligence. First, there are mirror neurons which have an specific role in organizations because some followers reflect the same feelings and actions that the leaders try to encourage, this is a neuronal reflection. Related to this I would like to talk about laugh. Laughing reduces stress, thus leaders who encourage sense of humor within their teams are able to create more empathic, efficient and communicative environments. The second type of neurons are fusiform cells which are responsible for intuition in our brains. Some studies found that leadership is related to the capacity of pattern recognition and huge amount experience. Finally, the third type are the oscillating cells that coordinates people physically by regulating how and when bodies are supposed to move with other bodies. There is a lot of science behind this analysis and what is clear is that leadership and social intelligence are two important soft skills that decisions makers within organizations should have and encourage among their people in order to achieve goals and improve performance. For more interesting posts take a look at our media page and our social media. At Exitus Global we are always ready to help.
Análisis del Modelo de Negocios de las Plataformas de Streaming

En la actualidad, las plataformas de “streaming” forman parte importante de la vida de los consumidores, inclusive las grandes empresas están comenzando a explorar este mercado por ejemplo Apple o Disney. Por lo tanto, es importante analizar la viabilidad a largo plazo de esta línea de negocio y los problemas principales que afrontan las empresas competidoras. La empresa que popularizó este modelo innovador basado en suscripciones mensuales fue Netflix. Esta organización comenzó rentando películas en formato físico en 1997; sin embargo, en 2007 introdujo a sus consumidores la opción de reproducir contenido a través de internet. Este acontecimiento provocó que la empresa se expandiera a nivel internacional en 2010 y aumentará su número de suscriptores de 7.5 millones en 2007 a 158 millones en 2019. Netflix en 2017 logró igualar el número de suscriptores en su plataforma con el total de personas con televisión por cable en Estados Unidos. En un inicio Netflix creó un catálogo de contenido a partir de producciones de terceros, la empresa ofrecía un pago anual para contar con los derechos de éstas. Lo anterior, provoca que la empresa tenga que destinar anualmente cantidades importantes de efectivo para el pago de este concepto, además las creadoras de contenido pueden fijar las cuotas de manera arbitraria o decidir no renovar los contratos unilateralmente. Un ejemplo muy claro son los derechos por la serie Friends de WarnerMedia (empresa propiedad de AT&T), en 2019 Netflix pasó de pagar 30 millones de dólares a 100 millones de dólares anuales para conservar la serie en su catálogo. El principal factor que llevó a la empresa a pagar este monto fue el deseo de la WarnerMedia por crear su propia plataforma de contenido audiovisual. Netflix contempló esta situación desde 2013, cuando tomó la decisión de crear series y películas originales exclusivas para su plataforma. La primera serie original fue “House of Cards”, serie que llegó a costar más de 4.5 millones de dólares por episodio. La producción más costosa ha sido “The Crown”, por la cual invirtieron más de 140 millones de dólares por temporada. Netflix hasta 2018, ha invertido más de 12 mil millones de dólares para la creación de contenido exclusivo. Netflix para poder financiar esta estrategia de expansión agresiva, ha recurrido a la emisión de bonos en el mercado de deuda. Actualmente cuenta con una deuda a largo plazo por más de 12.4 mil millones de dólares. Esto puede ocasionar presión en el futuro, ya que la empresa ha tenido utilidad neta promedio por 519 millones de dólares de 2015 a 2018. Los intereses de la empresa han incrementado de 163 millones de dólares en 2015 a 378 millones en 2018. Por lo tanto, en el futuro el margen neto de la empresa podría verse afectado por el incremento de gastos financieros. A pesar de que la entidad parece tener mejores resultados basado en su margen neto (ha incrementado del 2% al 8% entre 2015 y 2018), si se analiza el flujo de efectivo, se obtienen resultados preocupantes: Como se puede observar en la tabla anterior, el flujo de caja generado por el negocio principal de la empresa (CF de operaciones) ha sido negativo desde 2015. Esto indica que la organización pierde dinero después de descontar todas las entradas y salidas de efectivo de la operación. Por lo tanto, la empresa ha tenido que buscar recursos externos para solventar la operación de la empresa (CF de Financiamiento). Netflix ha incrementado sus necesidades por financiamiento desde 2015 un 147%. Esto es preocupante, ya que la empresa debe subsistir gracias a sus operaciones; sin embargo, Netflix no ha logrado generar valor gracias al núcleo de su negocio. Este problema incrementará cuando la empresa tenga que amortizar el capital de su deuda financiera. Por lo tanto, debe pensar en la mejor manera de estructurar su calendario de pagos. Además, debe buscar optimizar procesos para conseguir que el flujo de operaciones de la empresa sea positivo. El inconveniente para Netflix es la nueva competencia que busca robarle participación de mercado: Apple y Disney. Estas dos empresas buscan arrebatarle mercado a la empresa pionera; sin embargo, ellos cuentas con recursos prácticamente ilimitados para financiar la creación de contenido a largo plazo, algo que Netflix no podrá lograr. Como se comentó en secciones anteriores, Netflix ha financiado mega producciones, pero no todas han generado interés a gran escala. Por ejemplo, la segunda serie más cara de su catálogo fue “The Get Down”, contenido que no fue renovado para una segunda temporada debido a los malos resultados obtenidos. Finalmente, la única manera en que Netflix, con su modelo de negocio actual, aumente los ingresos es a través de nuevos suscriptores; el problema es que en los últimos años ha disminuido su tasa de crecimiento en este concepto. Si la empresa no logra incrementar sus ingresos y optimizar sus costos en el corto plazo, no logrará solventar sus amortizaciones de capital de la deuda y será más complicado (e inclusive, más costoso) reestructurar estos vencimientos. Netflix ya logró revolucionar la industria del entretenimiento y necesita volverlo a intentar para sobrevivir a largo plazo. Elaborado por Javier Gómez Para más artículos como el anterior no dudes en revisar nuestra página de medios y nuestras redes sociales. En Exitus Global estamos para apoyarte.
Conoce el IMIET, el nuevo instrumento financiero
El levantamiento de capital en México usualmente lleva tiempo. De igual manera, hay múltiples regulaciones y detalles que complican o detienen el proceso. Desde la perspectiva de un emprendedor, tener una buena idea de negocio y contar con un buen equipo, pero no tener dinero para financiar dicho proyecto es algo sumamente frustrante. Esto ha detenido a muchas personas a lo largo del tiempo para llevar a cabo proyectos que probablemente hubieran sido plenamente exitosos. Es por eso que se deben conocer las fuentes de financiamiento que existen en México para poder desarrollar cualquier idea de negocio y así cumplir el sueño de aquel emprendedor. Otro obstáculo al cual se enfrentan ciertos emprendedores es el tener que dar participación de su negocio. Para esto, me gustaría compartir una frase que me parece muy interesante, “Para poder sumar hay que saber dividir”. Invertir en una simple idea de negocio conlleva un riesgo importante, por lo que hay que recompensar al inversionista por haber creído y permitido que dicha idea se desarrollara. Los fondos que invierten en etapas tempranas de un negocio son conocidos como Fondos de Capital de Riesgo (Venture Capitals). Estos fondos tienen cada uno sus propios lineamientos para invertir en diferentes negocios. En México, los instrumentos de inversión más comunes son los bonos convertibles, los cuales cobran interés y se pagan a vencimiento. En ocasiones se fija la participación a la que se convertirá desde un inicio. Estos procesos llevan bastante tiempo, suelen pasar 4-5 meses desde que se hace el pitch inicial hasta que la inversión culmina. Es por esto que MassChallenge, aceleradora de negocios, presentó un nuevo instrumento llamado el IMIET, creado con la finalidad de facilitar el proceso de inversión y así impulsar el emprendimiento en México. A diferencia de la mayoría de los instrumentos de inversión, el Instrumento Mexicano de Inversión en Etapas Tempranas (IMIET) considera las aportaciones de los inversionistas como capital y no como deuda. Esto quiere decir que, en primer lugar, no pagan intereses. Otra de las grandes ventajas que tiene este instrumento es la simplicidad del mismo. El proceso que este conlleva es amigable y el tiempo para cerrar un acuerdo puede disminuir de varios meses a 15 días, por ser un documento estandarizado. Dentro de los acuerdos que deben cerrarse previo a la inversión, los accionistas deben declarar que los fondos a invertir se destinarán a un futuro aumento de capital. De igual manera, se deben de definir el número de acciones que se emitirán en caso de que llegase a haber un evento de conversión. La idea de crear este instrumento por parte de MassChallenge se deriva de un instrumento muy similar en Estados Unidos llamado SAFE (Simple Agreement for Future Equity). Al igual que el IMIET, estos instrumentos son alternativas para los bonos convertibles comunes, los cuales pagan intereses y tiene otros ciertos requerimientos muy específicos. El IMIET tiene otras tantas ventajas, además de cumplir con la ley mexicana. Se espera que estas medidas se sigan tomando con la finalidad de impulsar el emprendimiento en nuestro país, al igual que el capital de riesgo. Referencias: Mass Challenge, Greenberg Traurig. (2019) Levantamiento de Capital, México. Angélica Pineda. (2018). MassChallenge simplifica el proceso para financiar startups. 2018, de Expansión Sitio web: https://expansion.mx/emprendedores/2018/09/27/masschallenge-simplifica-proceso-para-financiar-startups Para más artículos como el anterior no dudes en revisar nuestra página de medios y nuestras redes sociales. En Exitus Global estamos para apoyarte.
