Importancia de la estructura de capital de una empresa.

¿Por qué ciertas empresas sobrepasan las situaciones de adversidad y otras no lo logran? En tiempos de crisis, las empresas de todos los tamaños sufren externalidades que afectan el funcionamiento y la operación de estas. Ante dichos eventos es de vital importancia que las empresas entiendan el riesgo del negocio como, la posición en el mercado, la naturaleza de su producto e industria y sus competidores, para que así puedan enfocar su política financiera y por lo tanto la estructura de capital óptima para la empresa alineado con el tipo de producto. La estructura de capital básicamente se puede definir como aquella combinación de recursos propios y ajenos que logran maximiza el valor de la empresa, o expresado, en otros términos, que combinación de capital y deuda da más valor a la empresa. En empresas de altos niveles de “Return on Assets” o ROA, la capacidad de endeudamiento es más elevada mientras que en aquellas empresas de bajo ROA, la financiación vía endeudamiento puede poner en peligro la estabilidad de la empresa y por lo tanto el nivel de financiamiento debe ser bajo. Es por esto que la empresa debe conocer muy bien sus riesgos del negocio. De igual manera es importante conocer el concepto de crecimiento sostenible, el cual se define como el ritmo de crecimiento que puede mantener una empresa sin la necesidad de aumentar el capital ya existente. Este concepto puede resumirse en un solo indicador que la mayoría de las empresas ya usan. Este es el “Return on Equity” o ROE, ya que su descomposición nos muestra que el rendimiento obtenido del capital existente en la empresa representa el máximo crecimiento posible con los mismos niveles de capital. ¿Cuáles son las consecuencias de no evaluar los riesgos del negocio? No hay mejor manera de explicarlo que con un ejemplo real. Durante la década de los 70s, la empresa Massey Ferguson, dedicada a la venta de maquinaria agrícola (tractores y cosechadoras) alrededor del mundo, era una de las compañías en el mercado con altos crecimientos debido principalmente a su estrategia comercial que consistía en vender a pequeñas granjas y enfocándose a países en vías de desarrollo. Esta estrategia era muy diferente a la de su competidor principal, John Deer, que se enfocaba principalmente en el mercado estadounidense para disminuir el riesgo en su operación mientras que Ferguson incrementaba su riesgo a cambio de un crecimiento más rápido para la empresa. Como se menciona anteriormente, una empresa solo puede crecer a su ROE sin requerir de inyecciones extra de capital, por lo que debido a las tasas de crecimiento que Ferguson quería para acaparar mayor posicionamiento en el mercado, surgió la necesidad de incrementar el capital en la empresa. Dicho lo anterior, la única forma en la que Ferguson podía incrementar su flujo era mediante la deuda, ya que los accionistas mayoritarios no estaban dispuestos a emitir más acciones y diluir el precio de las existentes. En 1976 Ferguson ya tenía un coeficiente de 46.9% de deuda en su estructura de capital, lo cual era mucho más alto que el de sus competidores más cercanos, y la calificación de su deuda era menor a la de sus competidores principalmente influenciado por la estrategia comercial de Ferguson y el riesgo que involucraba. Todo marchaba bien para Ferguson debido a que la demanda de sus productos seguía creciendo y eran capaces de financiar su alto nivel de deuda. Pero una serie de críticos evento en los siguientes años definirían lamentable futuro. Debido a una crisis global a finales de los 70s y principios de los 80s, varios factores detonaron los problemas para la compañía. Las alzas en las tasas de interés afectaron a la demanda de maquinaria agrícola, principalmente debido a que mucha de esta es adquirida mediante financiamiento. La producción se volvió más cara debido a que Ferguson estaba basado en Reino Unido y Canada. Una seria devaluación en muchas monedas de países emergentes de igual forma contribuyo a que sus operaciones en economías emergentes se paralizaran. Ferguson al principio tomo las medidas que cualquier empresa tomaría ante una crisis de tal magnitud, recorte de personal, cerrar plantas, vender activos, disminuir inventarios y cortar dividendos, pero estas acciones no fueron de gran ayuda. La empresa tenía tantas perdidas que la única manera de poder salvarse era mediante más deuda, pero debido a los altos niveles de deuda que la empresa ya tenía, la contratación de nueva deuda le saldría más cara aun lo cual la haría impagable a futuro y así, entraría en un ciclo vicioso del cual no vería fin. Para finales de 1980 Ferguson tenía 82.3% de deuda, era tanta deuda que el flujo de la empresa no podía cubrir los gastos financieros, mientras que Jonh Deer 40.6%, aun inferior que Ferguson antes de los problemas. Comparación Competitiva Empresa Massey Ferguson Massey Ferguson John Deer John Deer Año 1976 1980 1976 1980 Margen de Ganancias 4.30% -7.20% 7.70% 4.20% Deuda/Deuda+Capital 46.90% 82.20% 31.30% 40.60% Cobertura de intereses 2.8 0.3 4.4 2.8 Después de muchas restructuras de deuda, emisión de acciones y acuerdos con el gobierno, Ferguson logro mantener operaciones, aunque a un precio muy alto a que tuvo que ceder muchos activos, y partes de su operación a sus competidores, así como gran parte de su posicionamiento en el mercado. Uno podría pensar que Ferguson fue golpeado por “la tormenta perfecta” y esto produjo su caída, pero, ¿porque sus competidores lograron afrontar la crisis con éxito y terminaron hasta mejor posicionados? Rápidamente uno pensaría que el riesgo de la operación de Ferrguson era mayor y justo por eso fue más afectado, pero la respuesta está en el concepto planteado al principio, entender el riesgo del negocio para definir una estructura de capital óptima. Ferguson no contemplo que, al ser una empresa de capital intensivo, no podía darse el lujo de tener altos niveles de deuda, lo que sus competidores conocían y controlaron de tal manera que ante la adversidad lograron salir victoriosos. Resumiendo, el concepto
6 Recomendaciones para la Contingencia Actual

1. COMUNÍCATE Los acreedores suelen tener experiencia con clientes que presentan dificultades financieras. Si no puedes pagar en la fecha del vencimiento, infórmales y coméntales qué piensas hacer para asegurar tu pago. 2. ASUME TUS PROMESAS Si descubres que tienes que hablar con tus acreedores para extender los plazos de pago, cumple con tus promesas. Esto generará confianza, es decir, si alguna vez llegan a tener una conversación similar en el futuro, sabrán qué pueden confiar. 3. EL FLUJO DE CAJA ES “LA CLAVE” Es un cliché, pero es cierto. Si tu empresa le debe dinero a sus acreedores y no puede pagar a tiempo, pregúntate, ¿es por qué tus deudores no te están pagando? Sé activo persiguiéndolos. Si también se encuentran con dificultades, trátalos como esperarías que ellos te trataran; firmes pero justos. 4. LA ADMINISTRACIÓN DE GESTIÓN ES CLAVE ¿Tu administración predijo este problema? ¿Si no, por qué no? Una buena administración de gestión puede garantizar que estés preparado y tengas tiempo para cambiar tus negocios o tomar acción. El tiempo puede ser el ingrediente esencial para el éxito. 5. BUSCA ASESORAMIENTO Y SÍGUELO Exitus Consulting cuenta con un área de asesoramiento financiero, estamos para ayudarte en los momentos buenos y malos. Busca nuestro consejo y asegúrate de seguirlo. Debemos aprovechar la oportunidad de agregar valor a tu negocio. TOMA ACCIÓN: NO HACER NADA NO ES UNA OPCIÓN
Como Mexicanos, ¿Podemos Competir en el Mercado Laboral?

“La ignorancia es el peor enemigo de un pueblo que quiere ser libre”- Jonathan Hennessey La educación del país se encuentra en estado crítico, es un hecho, vivimos en un país donde el 59% de los alumnos no cuentan con los conocimientos básicos de matemáticas. (OCDE) En México, 2 de cada 10 estudiantes cuentan con estudios universitarios, lo que nos coloca en el último lugar de los 37 países que integran la Organización para la Cooperación y el Desarrollo (OCDE). La situación es tan grave que solo el 21% de los mexicanos entre 24 y 25 años poseen un título universitario, cifra que disminuye al 12% si se trata de la población que se encuentra entre los 55 y 64 años. Sobra hablar mucho sobre la última evaluación PISA (OCDE) y los resultados que obtuvimos en el año 2018 en el que se mide el desarrollo y las habilidades fundamentales como el pensamiento lógico, comprensión de lectura y pensamiento científico; dónde nos encontramos por debajo del promedio en cada una de las 3 ramas de los 37 países evaluados. Además, solo el 1% de los estudiantes mexicanos obtuvo un desempeño sobresaliente en los niveles de competencia, encontrándonos por debajo de Chile, Uruguay y Costa Rica. Independientemente del aumentó en los niños que participaron en la evaluación, tuvimos el mismo problema: el desempeño promedio del país no fue distinto al desempaño observado tres años (2015) antes en la misma evaluación, es decir, un nulo avance. Tan solo 10 meses en el poder y la administración de AMLO prometió transformar la educación del país, lo que realmente nos llevó a adoptar una nueva reforma educativa, una ley que “promete” una educación inclusiva, con equidad de oportunidades y excelencia. Para continuar escribiendo, quiero hacer énfasis en las siguientes dos preguntas; ¿realmente se está cumpliendo la nueva reforma?, ¿el gobierno está proporcionando y destinando los recursos necesarios para mejorar la situación? De acuerdo un documento de la Organización Mexicanos Primero, pudimos darnos cuenta de datos simples y reales; para el 2020 la sección educativa dentro del presupuesto tuvo un ligero aumento (0.5%), el gobierno cuenta con 326,282 millones de pesos para gastar. Los programas de “Escuelas de Tiempo Completo”, “Primera Infancia”, y “Desarrollo Profesional Docente” tuvieron una reducción en sus ingresos con respecto al presupuesto del año pasado, es decir, recortes del 51.7%, 5.7% y 62.3% respectivamente. Cómo si no fuera suficiente con lo anterior tendremos únicamente el 16% de los recursos que teníamos hace dos años los cuales eran destinados a la formación de maestros. El gobierno mexicano enfrenta un reto: preparar a los mexicanos para el mercado laboral, el cual, exige profesionistas con habilidades desarrolladas para aprender por su propia cuenta y pensamientos críticos para la toma de decisiones que puedan competir a nivel internacional. Actualmente -y probablemente también en el futuro- habrá un aumento de la demanda de trabajadores cualificados, habrá que adaptarnos a nuevas competencias técnicas, a la inteligencia artificial la cual comienza a jugar un papel indispensable en las empresas. En este contexto, habilitar a los niños y jóvenes mexicanos en el desarrollo de estas competencias es fundamental para el éxito de las nuevas generaciones laborales competentes en un mundo globalizado.
La Banca de Inversión Hacia Clientes Menos Acaudalados

No es mentira que los grandes bancos de inversión tienen en sus carteras a grandes corporaciones y a clientes con mucha riqueza, pero tal parece que existe cierta tendencia de apuntar nuevos productos hacia un mercado con menores ingresos, pero con un gran volumen y crecimiento. El mes pasado el banco de inversión Morgan Stanley, adquirió la firma de corretaje electrónico E*Trade Financial Corp. por 13 mil millones de dólares, lo cual resulto un movimiento inusual para muchos, principalmente porque podrían considerarse instituciones un tanto opuestas, la primera un banco de inversión con grandes clientes mientras que la segunda ofrece servicios de “online trading” a bajos precios. En verdad, esta transacción podría traer grandes beneficios para esta institución. Después de 2008 las regulaciones implantadas en el sistema financiero dificultaron a Morgan Stanley la recaudación de fondos por lo que los depósitos en E*trade, que suman alrededor de 56 mil millones de dólares, son una muy buena razón para la adquisición. Otra razón es la captación de clientes jóvenes “millenials” que se sienten atraídos a este tipo de plataformas móviles fáciles de usar y que Morgan Stanley prevé crecerán para ser individuos con más riqueza los cuales se quedaran dentro de la marca y podrá ofrecer sus productos financieros. Es por lo anterior que, aunque se estima que los primeros 3 años no se recupere la inversión, a largo plazo podría generar grandes ingresos para la institución. Pero esta transacción es tan solo uno de varios indicadores en el último año que muestran una clara tendencia en la banca de inversión por diversificar sus clientes. Goldman Sachs igualmente se alineo con esta tendencia de alcanzar clientes más diversos mediante la creación de la “startup” Marcus, que ofrece productos y herramientas diseñados para ayudar a las personas lograr el bienestar financiero. Entre sus productos se encuentran cuentas de ahorro en línea de alto rendimiento, certificados de depósito en una variedad de plazos sin comisión y préstamos personales sin garantía y de tasa fija. Todos los préstamos y productos proveídos por Goldman Sachs. A los anteriores igualmente se suman los competidores suizos Credit Suisse Group AG y UBS Group AG, que recientemente expresaron sus planes para ampliar sus bases de clientes de “wealth management”. Tal parece que los grandes bancos de Wall Street se están dando cuenta que, para sobrevivir en el nuevo panorama del sistema financiero americano, no basta con solo clientes como los súper ricos o las grandes instituciones. Las nuevas tecnologías y la creciente accesibilidad a la información están generando un mercado potencial para los gigantes financieros con grandes rendimientos, pero para el cual deben ir sentando las bases si desean permanecer en el juego. Referencias: Onaran, Y. (2020). Why Morgan Stanley’s E*Trade Deal Means Bigger Banks. Bloomberg Businessweek, 0. Wire, B. (13 de 12 de 2019). Marcus by Goldman Sachs® to Provide Financing Option to Guaranteed Rate Customers. Obtenido de https://www.bloomberg.com/press- releases/2019-12-13/marcus-by-goldman-sachs-to-provide-financing-option-to-guaranteed- rate-customers Para más artículos como el anterior no dudes en revisar nuestra página de medios y nuestras redes sociales. En Exitus Global estamos para apoyarte.
Beneficios de la Implementación del Valor Económico Agregado (EVA)

Joel Stern, personaje reconocido por su autoridad en las finanzas corporativas y métricas de desempeño y valuación, fue el creador y desarrollador del EVA (valor económico agregado). En los primeros años del EVA, Stern tuvo que hacer muchas visitas a compañías alrededor del mundo para informar sobre su nueva invención como un nuevo método para incentivar la gestión corporativa, pero, aunque muchos escucharon, solo algunos realmente implementaron el EVA en un principio. Actualmente el concepto del EVA es utilizado por miles de compañías alrededor del mundo y de muchas ha sido parte de historias de éxito. Una empresa que decidió no implementar esta métrica de desempeño fue la empresa sudafricana Nampak, la cual se especializa en la fabricación y diseño de envases de vidrio, papel, metales y plástico, y es la empresa más grande de envasado diversificado en todo África. Dicha empresa ha sido catalogada como una gran destructora de riqueza, principalmente motivado por los rendimientos totales de los accionistas los cuales han seguido una tendencia negativa durante más de 5 años. Administradores de activos culpan principalmente a los incentivos de gestión desalineados dentro de la empresa y específicamente, al rechazo de la adopción de EVA, como la principal razón de la caída de 90% del valor de las acciones de Nampak en 5 años. En contraste las acciones de la empresa Ball Corp, localizada en Estados Unidos e igualmente dedicada a la fabricación de envases y que, si adopto el uso del EVA, han tenido un aumento de 220% en el mismo periodo. Como se puede notar el impacto de la implementación del EVA en la confianza de los accionistas puede ser muy grande en ciertas empresas. Recientemente, la firma asesora de representación Institutional Shareholder Services (ISS), a la cual los fondos de cobertura, fondos mutuos y organizaciones similares que poseen acciones de múltiples compañías pagan para asesorar sobre los votos de los accionistas, ha cambiado su métrica primaria de desempeño al EVA basados en un estudio que demuestra la alta correlación del EVA con los rendimientos totales de los accionistas. La consultora Pay Governance, se decidió a comprobar el estudio de ISS con un análisis propio para probar la correlación entre el EVA y los rendimientos totales de los accionistas. Pay Governance descubrió que otras métricas financieras tienen una correlación similar o mejor con los rendimientos de los accionistas que con EVA según su análisis de las compañías S&P 500 de 2016 a 2018. Específicamente, el crecimiento del EBITDA (acrónimo del inglés Earnings Before Interest, Taxes, Depreciation, and Amortization) se correlacionó más con los rendimientos de los accionistas que el crecimiento de EVA. El 71% de las empresas con un crecimiento negativo de EVA tuvieron rendimientos positivos para los accionistas. Si bien el crecimiento del EBITDA resulta estar más altamente correlacionado que el crecimiento del EVA, este último funciona bien como una medida de evaluación de desempeño para ciertas compañías y sectores donde los accionistas requieren más información del valor económico agregado que su inversión les puede generar. En definitiva, el EVA puede ser un indicador muy importante para la toma de decisiones de los inversionistas, lo que puede influir en la operación de la misma, aunque se debe evaluar estratégicamente si se selecciona como parte de un grupo de métricas de incentivos y desempeño con fines de motivación ejecutiva y de alineación de accionistas, para que no se sobreestime su valor y se deje de tomar en cuenta otras métricas altamente relevantes como el crecimiento del EBITDA. Para más artículos como el anterior no dudes en revisar nuestra página de medios y nuestras redes sociales. En Exitus Global estamos para apoyarte.
Fusiones y Adquisiciones; sus tendencias globales, enfocadas en LatAm y México

Sabemos que la fusión y adquisición de empresas ha sido una herramienta estratégica a lo largo de la historia, siendo una de las principales ramas de las finanzas y la valuación de empresas. Contando un poco de historia, la primera ola de fusiones ocurrió hace más de 120 años en Estados Unidos (1897); aproximadamente unas 3,000 compañías desaparecieron y 300 tenían el control del 40% del total de la manufactura de capital de ese entonces. De este movimiento, surgieron grandes empresas, tales como: Dupont Inc, Standard Oil y General Electric. Existe una cantidad infinita de motivos por los cuáles las empresas realizan éste tipo de estrategia, entre los más comunes se encuentran; crear sinergia, crecimiento, aumento de participación en el mercado, adquirir capacidades únicas o recursos, diversificación, inversión de excedentes de efectivo, diversificar riesgos, entre otras. Después del breve contexto, queremos compartir la tendencia del mercado de fusiones y adquisiciones al cierre del último año y lo pronosticado para el 2020 en el mundo, enfocándonos principalmente en LatAm y México. Al cierre del 2019, la actividad global de F&A disminuyó 6.9% a comparación con el 2018 alcanzando un valor de 3.33 trillones de dólares con 19,322 transacciones. Mientras que la actividad global disminuyó, LatAm participó en 659 transacciones con un valor de 85,900 millones de dólares, 13% más que el 2018. La región representa el 2.6% de la actividad global de F&A. (Mergermarket, 2019) Aunque LatAm, nos sorprendió con un cierre positivo el año anterior, se espera una desaceleración en la actividad este año, a medida que los cambios políticos en la región aumentan la incertidumbre económica global, reducen el apetito de los inversionistas. Según un estudio de Oxford Economics, se proyecta que el volumen de fusiones y adquisiciones en LatAm disminuirá a 77, 000 millones de dólares comparado con la cifra del año anterior (85,900 millones de dólares) una caída del 11%, eso sí, menos severa a la caída del 25% esperada a nivel mundial. Las empresas en América Latina enfrentan el obstáculo adicional de un crecimiento económico relativamente lento. El Fondo Monetario Internacional pronostica un crecimiento regional de solo 1.6% para América Latina este año versus la expansión de 3.3% para la economía global. Las dos economías, Brasil y México, representan gran parte de ese arrastre en la producción. En México, se pronostica 4,900 millones de dólares en acuerdos de F&A en el 2020, por debajo de los 7,300 millones generados en el 2019. La incertidumbre sigue, las negociaciones del T-Mec aún no terminan oficialmente desde el 2018, y mientras tanto continúa amenazando a México con aranceles punitivos e incluso cierres de fronteras. Al mismo tiempo, los inversionistas han sido cada vez más cautelosos con López Obrador en su búsqueda de transformar al país y eliminar las décadas de política neoliberal a favor del mercado. Hay que entender que la desaceleración actual es inevitable, al igual que la incertidumbre sobre el comercio y las regulaciones, pero esto no significa que no se están logrando acuerdos. En México la principal adquisición en el 2019 fue la Red de Carreteras de Occidente (RCO) con operación en Aguascalientes, Guanajuato, Jalisco, Michoacán y Querétaro. La concesión más grande de RCO (663 km) es la conexión principal y más rápida entre la Ciudad de México y Guadalajara. RCO fue 50% adquirido por Abertis (empresa española), y 20% adquirido por GIC (firma de inversión en Singapur) por un valor de 1,500 millones de Euros. A pesar de la incertidumbre que ha sufrido el país mexicano, a causa de los diferentes factores mencionados anteriormente y las relaciones comerciales con nuestro país vecino, gran cantidad de empresas siguen visualizando ventajas competitivas, por lo que siguen invirtiendo en nuevas operaciones y observando oportunidades. Por ejemplo, a pesar de la guerra comercial entre China y Estados Unidos, las empresas mexicanas son más competitivas que las chinas exportando a Estados Unidos, así que varias empresas asiáticas están realizando fusiones, adquisiciones o inversiones en México para exportar directamente a Estados Unidos y evitar los aranceles en las fronteras, además, de la facilidad manufacturera del país. Para más artículos como el anterior no dudes en revisar nuestra página de medios y nuestras redes sociales. En Exitus Global estamos para apoyarte.
Perspectivas de la economía mexicana rumbo a 2020
El día martes 4 de febrero, Banxico publico la “Encuesta sobre las Expectativas de los Especialistas en Economía del Sector Privado” del primer mes de 2020, la cual recaba información proporcionada por 38 grupos de análisis y consultoría económica del sector privado nacional y extranjero, referente a indicadores económicos de importancia para el sector financiero, entre los cuales se encuentran, la inflación, el crecimiento del PIB, el tipo de cambio, entre otros. En dicha publicación resalta siempre la expectativa de crecimiento, ya que la administración actual tiene como objetivo una tasa de 4% y es un tema de conversación en sus conferencias, pero las expectativas de otros indicadores deben igual ser analizados para estar más informados sobre las perspectivas del país. Inflación En general, las expectativas de inflación para el cierre de 2020 aumentaron. Esta se situó en 3.50%, lo que es .04% mayor a lo esperado el mes anterior. Por otro lado, las expectativas de inflación general para el horizonte de uno a cuatro años se mantuvieron a un nivel similar al mes anterior. Crecimiento del PIB Las previsiones de crecimiento económico para 2020 se redujeron de 1.1% a 1.0% y para 2021 de 1.79% a 1.64%. Los analistas reportaron que la probabilidad de que se observe una tasa negativa en el crecimiento del PIB aumento para los primeros dos trimestres del 2020 y disminuyo para el tercer y cuarto trimestre de 2020. Dichas probabilidades oscilas alrededor de 22.3%. Tasas de Interés La mayoría de los especialistas consultados anticipan una tasa de fondeo interbancaria por debajo de la tasa objetivo actual, para los primeros dos trimestres de 2020 y para los trimestres restantes la totalidad de los especialistas esperan tasas de fondeo por debajo de la tasa objetivo actual (7.25%). Aunque estos resultados solo corresponden a expectativas y no condicionan las decisiones de la Junta de Gobierno del Banco de México, es importante notar que actualmente nos encontramos en un ciclo de bajas. Tipo de Cambio Las perspectivas sobre los niveles del tipo de cambio peso/dólar se revisaron a la baja para el cierre de 2020 situándolo en 19.68. Mercado Laboral Contradictorio a bajas en el crecimiento, las tasas de desocupación se mostraron a la baja para el cierre de 2020 respecto al mes anterior. La tasa de desocupación esperada es de 3.68%. Finanzas Publicas De acuerdo con los analistas consultados, el déficit económico para el cierre de 2020 será de 2.34% del PIB, lo cual es mayor a lo pronosticado en el mes anterior situado en 2.27%. Sector Externo Buenas noticias para el sector externo ya que se espera que el déficit comercial y de cuenta corriente se disminuya en 2020 así como un incremento en la inversión extranjera directa según los analistas consultados. Entorno económico y factores que podrían obstaculizar el crecimiento económico de México La encuesta proporciona indicadores sobre los factores que podrían obstaculizar el crecimiento del país en los próximos seis meses, en los que se aprecia que, a nivel general, los principales factores se asocian con la gobernanza y las condiciones económicas internas. A nivel particular los principales factores son problemas de inseguridad pública, la incertidumbre política interna, la incertidumbre sobre la situación económica interna, la debilidad del mercado interno, la plataforma producción petrolera, y la corrupción. Finalmente, la fracción de analistas que piensan que es un buen momento para invertir aumento con respecto al mes anterior. Como se observa el panorama para México parece un tanto complicado debido a los problemas internos y externos, aunque podemos notar un ligero avance si se compara con el año anterior. Por Omar David Mar Castro Para más artículos como el anterior no dudes en revisar nuestra página de medios y nuestras redes sociales. En Exitus Global estamos para apoyarte.
Impacto de BREXIT en la economía global y la relación con México
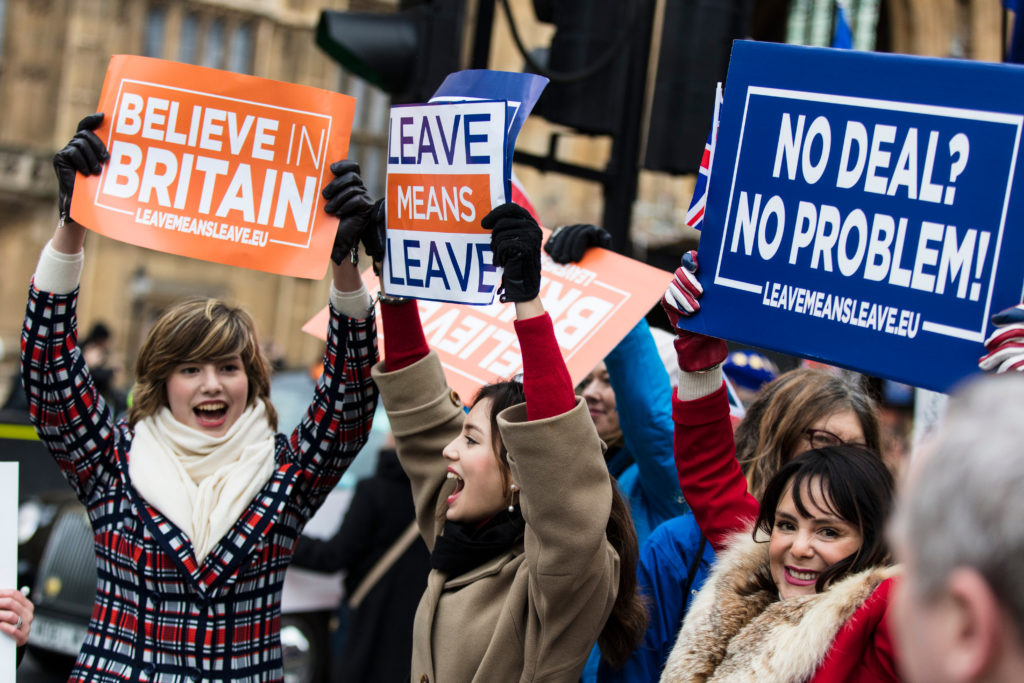
México cuenta con una gran relación con el Reino Unido. Con base en datos de Expansión (1), para el tercer trimestre de 2019, México tenía un PIB acumulado de €281 mil millones de Euros, mientras que el Reino Unido contaba con €617 mil millones de Euros. En 2018 el PIB anual de México llegó al billón de Euros (€1,034,622M) y el Reino Unido a los 2 billones de Euros (€2,423,737M). Las diferencias son aún más claras respecto al PIB per cápita, para 2018 México contaba con €8,294 por persona pero el Reino Unido cuadriplicaba esta cantidad, siendo que dicho país cuenta con un poco más de la mitad de habitantes de los que cuenta nuestra nación (66 millones de ingleses vs 124 millones de mexicanos). Según datos de The Observatory of Economic Complexity (2), el Reino Unido es la décima mayor economía de exportación en el mundo y la onceava economía más compleja de acuerdo al Índice de Complejidad Económica (ECI), aunque en 2017 tuvo un saldo negativo respecto a su balance comercial de $222 mil millones de Dólares (€202 mil millones de Euros). Los productos y servicios que más exporta dicho país son automóviles de turismo ($45 mil millones de dólares), medicamentos ($18.4 mil millones de dólares), petróleo crudo ($17.8 mil millones de dólares), oro y sus derivados ($16.1 mil millones de dólares), turborreactores, turbopropulsores y demás turbinas de gas ($14.6 mil millones de dólares). Por otro lado, sus importaciones más importantes son automóviles de turismo y otros vehículos ($45.5 mil millones de dólares), oro y derivados ($34.3 mil millones de dólares), petróleo y derivados ($19.1 mil millones de dólares), aceites de petróleo o de mineral bituminoso ($18.3 mil millones de dólares) y medicamentos ($17.6 mil millones de dólares). Los principales países a los que exporta el Reino Unido son Estados Unidos, Alemania, los Países Bajos, Francia, y China, siendo los mismos países de los que importa productos. México representó el 3.7% de las exportaciones y 0.52% de las importaciones del Reino Unido. Fuente: Expansión México Vs. Reino Unido. Comparativa 2020 Como se muestra en la gráfica anterior, el Reino Unido cuenta con una balanza comercial deficitaria y México ha sido más estable, contando con un superávit comercial (exportando más de lo que importa) en las últimas dos décadas. A partir de esto, también tenemos que el llamado BREXIT el cual entró en vigor el pasado 1ero de febrero de este año, generará un impacto todavía no cuantificable tanto a nivel mundial, tocando tierra primero con sus principales socios, con la Unión Europea y las economías emergentes más importantes. “Decidimos salir de la Unión Europea, para tener esta libertad de acción, esta política de comercio exterior independiente”, manifestó la embajadora británica en México. También buscan no depender de las decisiones que se tomen a nivel del parlamento europeo y que según ellos impactan la soberanía de los británicos. De lo anterior, observamos una tendencia muy clara de ciertos gobiernos a tener mayor maniobrabilidad en sus finanzas, en temas de migración, comercio, cambio climático entre otros temas. Dichos asuntos serán significativos y preponderantes en las próximas décadas. Aún no sabemos si la decisión tomada por el gobierno británico encabezado por Boris Johnson fue la correcta, solo el tiempo lo dirá, pero lo que sí sabemos es que el impacto se verá próximamente ante un esquema macroeconómico complejo en donde hay tensiones en medio oriente, el surgimiento del Coronavirus, el cambio climático, la desaceleración de China y de la economía global. Para la economía británica algunos efectos ya son visibles, de acuerdo a un estudio, el resultado del referéndum para el BREXIT empujó la inflación 1.7 puntos porcentuales en 2017, generando un costo de £404 libras esterlinas para el hogar promedio británico. Otros estudios publicados en 2018 estiman que el costo económico del voto para el BREXIT representó alrededor de entre el 2% y el 2.5% del PIB de dicha economía. De acuerdo a un estudio del Financial Times de diciembre de 2017 el resultado del referéndum del BREXIT ha generado una disminución del ingreso británico de entre 0.3% a 1.3%. Asimismo otros estudios de la Universidad de Stanford estiman que la salida de la Unión Europea representó una reducción de la inversión privada en aproximadamente 6% y una reducción del empleo en 1.5 puntos porcentuales. (4) Para el largo plazo se estima una reducción del PIB de entre 1.2% al 4.5% y costos de entre 1% y 10% del ingreso per cápita, y al mismo tiempo el crecimiento se estancará entre 2% y 8% para los próximos 15 años. Otros de los impactos serán para las pensiones de los británicos y la mudanza de compañías, entre ellas, muchas del sector financiero fuera de Londres y otras ciudades británicas. Esto puede desencadenar una espiral negativa para la economía mundial por parte de la sexta economía del mundo, impactando a monedas emergentes como lo es el peso mexicano. Aunque debemos ser cautelosos hasta no ver cuál será la propuesta de inversión del Reino Unido tanto en nuestro país como en otros países con los cuales mantiene gran relación comercial. De la misma forma, Gran Bretaña deberá subsanar el vacío que dejarán las empresas que se muden y de alguna forma también la relación que se tiene con la Unión Europea. Para más artículos como el anterior no dudes en revisar nuestra página de medios y nuestras redes sociales. En Exitus Global estamos para apoyarte.
Impacto del Coronavirus en la economía mundial
Al haber declarado emergencia internacional la OMS, se confirma el temor a una pandemia debido a la facilidad de esparcimiento del coronavirus de Wuhan. Los registros de pacientes infectados aumentan día con día, superando ya los 10,000 casos en más de 20 países, de los cuales, más de 360 han sido mortales. El brote del virus se dio en las celebraciones del año nuevo lunar chino, momento clave para la economía del gigante asiático, por lo que la economía mundial se enfrenta a un reto importante y los daños ya comienzan a notarse. El año nuevo lunar chino representa la fecha más importante para la economía en China, ya que la gente aprovecha para hacer compras y celebrar con sus seres queridos; sin embargo, desde que se lanzó la alerta sanitaria el pasado 31 de diciembre, millones de habitantes y familias en China se han resguardado en sus casas, disminuyendo el gasto de manera importante. Esto ha comenzado a afectar a empresas internacionales de distintas maneras, desde la cancelación de múltiples vuelos dentro de China por falta de pasajeros, hasta la disminución en consumo de cafés diarios para Starbucks. Los gastos de este tipo no se recuperan, ya que la gente no comprará más vuelos al término de la crisis ni consumirá dos cafés al día, en lugar de hacer su compra regular. De igual manera, otras tantas se han visto afectadas al no poder recibir abasto de sus proveedores en China, debido a que un gran número de las fábricas se encuentran cerradas. La crisis ocasionada por el SARS (síndrome respiratorio agudo grave) en 2003, causó una disminución del PIB en China del 1.1% y del 2.6% en Hong Kong. Aunque se dice muy temprano para cuantificar el impacto económico que tendrá, se deben de voltear a ver los precedentes. El SARS dejó cientos de muertos, esparcidos en 26 países y se logró contener a los 8 meses desde su brote. Una de las diferencias que más destacan entre los dos brotes es que la participación de China en el PIB mundial se ha cuadriplicado en los últimos 17 años, por lo que las afectaciones podrían ser mucho mayores. Eso se suma a la crisis económica a la que se enfrentaba China en 2019. El crecimiento del PIB logrado por el país el año pasado fue el más pequeño desde 1990, debido a la guerra comercial con Estados Unidos y la tensión política en Hong Kong. Al representar el 18% del PIB mundial, una disminución en este rubro afectaría a un gran número de países por su relación comercial con el gigante asiático, en casi todos los sectores. China es el país con más actividad manufacturera a nivel mundial y, por ende, el mayor importador de petróleo. De igual manera, es el país que más turismo aporta al mundo, y el segundo que más consume. Los países más afectados serán los vecinos, dentro de los que destacan Corea del Sur y Japón. Un gran número de empresas deberá tomar conciencia y realizar estrategias para verse afectados de la menor manera posible. Está claro que las empresas internacionales deben voltear hacia distintos horizontes para buscar alternativas a los proveedores y fabricantes en China, después de haberse visto afectadas el año pasado por los conflictos políticos y ahora por el brote del nuevo virus mortal. La economía de ciertos países podría salir beneficiada, ya que implicaría la aceleración de distintos sectores. A pesar de que el brote sea joven, las economías deben de tomar precauciones y así minimizar las afectaciones que el coronavirus conlleve. For more interesting posts take a look at our media page and our social media. At Exitus Global we are always ready to help.
Why is carbon pricing so unpopular?
Carbon credits, used in European compliance markets, are one of the world’s best-performing investments as the price increased fivefold over the last two years. Such high prices have raised the interest of speculative hedge funds and other entities which are now operating in the market looking for a return. Not only private companies with low emissions compared to the sector average are benefiting from carbon price policies. Carbon markets raised more than 44 billion USD for governments which demonstrated an increase of more than 70 % since 2015, especially due to the strong price increase (from 6 Euro in the end of 2017 to almost 30 Euros in 2019) in the last two years. The capital raised by governments is determined by the carbon price and sector coverage. It is expected to increase more in the next years as new jurisdictions, especially developing countries, are implementing carbon pricing measures. The European compliance market is due to its size, the biggest revenue source in the last years followed by the carbon tax in France, the California compliance market and carbon taxes in Sweden and Japan. The next figure shows the development and contribution between 2014 and 2018: Source: I4CE 2018; World Bank 2019a According to the World Bank Group, carbon revenues are used for the following purposes: Tax reforms to increase governmental income and boost economic growth alongside with pollution reduction policies Encouraging investment in low-carbon technologies and “green projects” Subsidies for healthcare Carbon leakage to maintain competition Debt reduction However, 42 % of the revenue has been used for environmental projects and 38 % for general budget including debt reduction and 12 % to development-related topics according to statistics of 2017/2018. Raising capital through carbon markets is great for governments as additional finance fund but they have to be careful about how to use the funds raised and show full transparency. There are several issues: Data on carbon revenue is often incomplete Lack of transparency Corruption or illegal activities as it has happened in the EU ETS in the past Varies studies revealed that countries with greater public distrust and higher corruption index have weaker climate policies and higher greenhouse gas emissions whereas countries high political trust such as Norway, Sweden, and Switzerland with ambitious carbon price policies. The carbon price in those countries is above 40 USD/tCO2. History demonstrated that a small number of companies have made windfall profits in the European compliance system due to a little efficient allocation of certificates and a too-high emission cap. Furthermore, the same market has been subject to theft and fraudulent activities which have cost the taxpayer more than 5 billion Euros. These events led to a fall in public confidence regarding carbon markets. Beyond the fact that carbon markets and hence climate change instruments are made for the private sector to increase governmental income independent of its usage, markets should be accessible for each person and guaranty transparency. For more interesting posts take a look at our media page and our social media. At Exitus Global we are always ready to help.
